نمونه نامه درخواست تقسیط مالیات بر ارزش افزوده
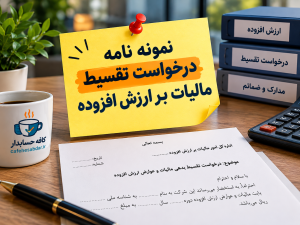
برای درخواست تقسیط بدهی مالیات بر ارزش افزوده، میتوانید نامه زیر را تکمیل و به اداره امور مالیاتی مربوط ارائه کنید. در این نامه باید مشخصات مؤدی، دوره مالیاتی، مبلغ بدهی و تعداد اقساط پیشنهادی درج شود.
بسمه تعالی
تاریخ: ……………
شماره: ……………
ریاست محترم اداره امور مالیاتی ……………
موضوع: درخواست تقسیط بدهی مالیات و عوارض ارزش افزوده دوره ………… سال …………
با سلام و احترام
احتراماً، به استحضار میرساند این شرکت به نام ……………، به شناسه ملی …………… و شماره پرونده مالیاتی ……………، بابت مالیات و عوارض ارزش افزوده دوره …………… سال ……………، دارای بدهی به مبلغ …………… ریال میباشد.
با توجه به محدودیت نقدینگی و ضرورت تأمین منابع مالی برای استمرار فعالیتهای جاری شرکت، پرداخت یکجای بدهی مذکور در شرایط فعلی مقدور نمیباشد.
لذا خواهشمند است در چارچوب مقررات قانونی مربوط و با عنایت به ماده ۱۶۷ قانون مالیاتهای مستقیم و مقررات قابل اعمال بر مالیات بر ارزش افزوده، دستور فرمایید درخواست تقسیط بدهی یادشده در …………… قسط مورد بررسی قرار گرفته و در صورت موافقت، اقدامات لازم جهت تعیین ترتیب پرداخت انجام پذیرد.
پیشاپیش از توجه و مساعدت آن مقام محترم سپاسگزاریم.
با احترام
نام و نام خانوادگی مدیرعامل / نماینده قانونی: ……………
نام شرکت: ……………
امضا و مهر شرکت
فایل Word قابل ویرایش برای ارائه به سازمان امور مالیاتی
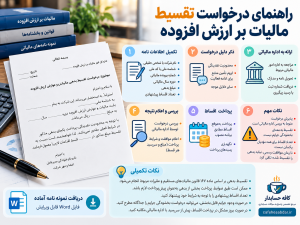
نکات مهم و کاربردی درباره درخواست تقسیط مالیات بر ارزش افزوده
۱. آیا امکان تقسیط مالیات بر ارزش افزوده وجود دارد؟
بله. مؤدیانی که امکان پرداخت یکجای بدهی مالیاتی خود را ندارند، میتوانند درخواست تقسیط ارائه کنند.
ماده ۱۶۷ قانون مالیاتهای مستقیم، مبنای قانونی تقسیط بدهی مالیاتی است. با این حال، پذیرش درخواست و تعیین تعداد اقساط، تابع مقررات و اختیارات تفویضشده به مسئولان سازمان امور مالیاتی است.
۲. مالیات بر ارزش افزوده را در چند قسط میتوان پرداخت کرد؟
تعداد اقساط برای همه مؤدیان یکسان نیست و به نوع بدهی، زمان درخواست، وضعیت قطعیت بدهی و مقررات اجرایی بستگی دارد.
بنابراین بهتر است مؤدی تعداد اقساط موردنظر خود را در نامه پیشنهاد کند، اما آن را حق قطعی خود نداند.
۳. چه اطلاعاتی باید در نامه درخواست تقسیط درج شود؟
برای جلوگیری از نقص درخواست، بهتر است نامه شامل موارد زیر باشد:
- نام شخص حقیقی یا حقوقی و شناسه ملی یا کد ملی
- شماره پرونده مالیاتی
- فصل و سال مربوط به بدهی ارزش افزوده
- مبلغ دقیق بدهی به ریال
- علت درخواست تقسیط، مانند محدودیت نقدینگی
- تعداد اقساط پیشنهادی
- امضا و مهر شرکت یا امضای مؤدی یا نماینده قانونی
۴. درخواست تقسیط را به کجا ارائه کنیم؟
درخواست باید از طریق روش مورد پذیرش اداره امور مالیاتی مربوط ارائه شود. بهتر است پیش از مراجعه، امکان ثبت درخواست از طریق درگاه خدمات الکترونیکی مالیاتی یا شیوه اعلامشده توسط اداره پرونده بررسی شود.
در صورت تحویل نامه، دریافت شماره ثبت یا رسید پیگیری اهمیت دارد.
۵. آیا برای تقسیط باید بخشی از بدهی را نقداً پرداخت کرد؟
ممکن است طبق بخشنامه اجرایی قابل اعمال، پرداخت بخشی از بدهی بهعنوان پیشپرداخت ضروری باشد. میزان آن باید بر اساس ضوابط معتبر در زمان درخواست تعیین شود.
به همین دلیل، پیش از تنظیم برنامه پرداخت، مبلغ پیشپرداخت را از اداره امور مالیاتی استعلام کنید.
۶. آیا تقسیط بدهی به معنی بخشودگی جرایم است؟
خیر. تقسیط بدهی و بخشودگی جرایم دو موضوع متفاوت هستند.
اگر بدهی شامل جرایم قابل بخشش باشد، مؤدی میتواند درخواست بخشودگی جرایم را نیز جداگانه مطرح کند. موافقت با تقسیط، بهتنهایی به معنای بخشودگی جرایم نیست.
۷. پس از موافقت با تقسیط چه اقدامی انجام دهیم؟
پس از تأیید درخواست، مبلغ و سررسید هر قسط را بررسی کرده و پرداختها را مطابق برنامه مصوب انجام دهید.
رسیدهای پرداخت را نگهداری کنید و در صورت بروز مشکل در پرداخت اقساط، پیش از سررسید با اداره امور مالیاتی مربوط مکاتبه کنید.
توجه: ارائه درخواست تقسیط بهتنهایی موجب توقف اقدامات وصول بدهی نمیشود. تا زمان موافقت رسمی، نباید بدهی را تقسیطشده تلقی کرد.