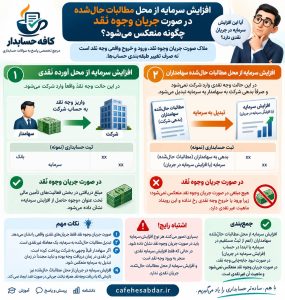
اگر افزایش سرمایه از محل مطالبات حالشده سهامداران انجام شود و هیچ وجه نقدی در زمان افزایش سرمایه وارد شرکت نشود، این رویداد جریان نقدی محسوب نمیشود؛ بنابراین مبلغ افزایش سرمایه نباید بهعنوان ورود وجه نقد در صورت جریانهای نقدی نشان داده شود.
در واقع شرکت قبلاً به سهامدار بدهکار بوده است و اکنون بهجای پرداخت آن بدهی، طلب سهامدار به سرمایه تبدیل میشود. مثلاً فرض کنید شرکت ۱۰ میلیارد تومان به سهامداران بدهکار است و افزایش سرمایه از محل همین مطالبات انجام میشود. ثبت آن میتواند در مفهوم کلی چنین باشد:
بدهکار: حساب مطالبات/بدهی به سهامداران ۱۰ میلیارد
بستانکار: سرمایه (یا افزایش سرمایه در جریان) ۱۰ میلیارد
در این ثبت وجه نقد یا بانک هیچ تغییری نکرده است؛ پس ۱۰ میلیارد تومان نباید در بخش فعالیتهای تأمین مالی صورت جریان وجوه نقد بهعنوان «وجوه حاصل از افزایش سرمایه» گزارش شود.
نکته مهم این است که باید منشأ ایجاد مطالبات سهامداران را جداگانه بررسی کنیم. اگر مثلاً سهامدار قبلاً وجهی به شرکت پرداخت کرده و شرکت در آن زمان وجه نقد دریافت کرده است، اثر نقدی مربوط به زمان دریافت اولیه وجه است؛ تبدیل بعدی آن طلب به سرمایه، یک رویداد غیرنقدی است و نباید دوباره در صورت جریان وجوه نقد منعکس شود.
در مورد «افزایش سرمایه در جریان از محل مطالبات حالشده» نیز همین منطق برقرار است. انتقال مبلغ از حساب بدهی سهامداران به «افزایش سرمایه در جریان» و سپس، پس از طی تشریفات، انتقال آن به سرمایه، تا زمانی که با دریافت یا پرداخت وجه نقد همراه نباشد، جریان نقدی جدیدی ایجاد نمیکند.
ملاک صورت جریان وجوه نقد، ورود و خروج واقعی وجه نقد است، نه صرف تغییر طبقهبندی حسابها. بنابراین تبدیل مطالبات حالشده سهامداران به افزایش سرمایه یا افزایش سرمایه در جریان، در صورت نبود جابهجایی وجه نقد، در متن صورت جریان وجوه نقد منعکس نمیشود و ماهیت آن معامله غیرنقدی است.