پیشنهاد تعیین مالیات مقطوع برای ساخت و فروش مسکن در کارگروه رفع موانع تولید مسکن به تصویب رسیده است؛ پیشنهادی که در صورت طی مراحل قانونی و اجرایی میتواند نحوه محاسبه مالیات سازندگان مسکن را تغییر دهد.
بر اساس اعلام دبیرکل کانون سراسری انبوهسازان، پیشنهاد وزارت راه و شهرسازی این است که مالیات ساخت و فروش موضوع ماده ۷۷ قانون مالیاتهای مستقیم، بهصورت مقطوع و بر مبنای ارزش معاملاتی ملک تعیین شود.
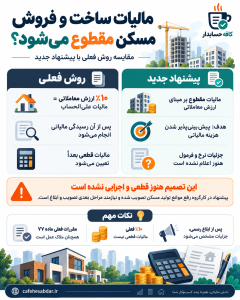
با این حال، این تصمیم هنوز به معنای تغییر قطعی قانون یا اجرای فوری مالیات مقطوع نیست و برای اجراییشدن باید مراحل بعدی تصویب و ابلاغ طی شود.
مالیات ساخت و فروش مسکن در حال حاضر چگونه محاسبه میشود؟
مطابق ماده ۷۷ قانون مالیاتهای مستقیم، درآمد اشخاص حقیقی و حقوقی ناشی از ساخت و فروش ساختمان حسب مورد مشمول مالیات بر درآمد است.
در اولین نقل و انتقال ساختمان، علاوه بر مالیات نقل و انتقال قطعی موضوع ماده ۵۹، مالیاتی بهعنوان علیالحساب به نرخ ۱۰ درصد ارزش معاملاتی ملک دریافت میشود.
اما نکته مهم اینجاست که این ۱۰ درصد، مالیات قطعی سازنده نیست.
مالیات نهایی مؤدی پس از رسیدگی مالیاتی و بر اساس مقررات مربوط به درآمد حاصل از ساخت و فروش تعیین میشود.
در آییننامه اجرایی ماده ۷۷ نیز تأکید شده است که درآمد مشمول مالیات سازندگان بر اساس مقررات مالیات بر درآمد اشخاص حقیقی یا حقوقی محاسبه و مالیات متعلق مطالبه میشود.
پیشنهاد جدید چیست؟
در دومین جلسه کارگروه رفع موانع تولید مسکن، پیشنهاد وزارت راه و شهرسازی برای تغییر نحوه محاسبه مالیات ساخت و فروش مطرح شد.
بر اساس این پیشنهاد، مالیات سازندگان به جای فرآیند فعلی رسیدگی و تعیین مالیات نهایی، بهصورت مقطوع و بر مبنای ارزش معاملاتی ملک تعیین خواهد شد.
فرشید پورحاجت، دبیرکل کانون سراسری انبوهسازان، اعلام کرده است که این پیشنهاد در کارگروه به تصویب رسیده و وزارت راه و شهرسازی و سازمان امور مالیاتی باید موضوع را از مراجع ذیربط پیگیری کنند تا سازوکار اجرایی آن مشخص شود.
تفاوت مالیات فعلی با مالیات مقطوع چیست؟
این تفاوت اهمیت زیادی دارد.
در سازوکار فعلی
مالیات ۱۰ درصد ارزش معاملاتی که هنگام اولین انتقال ملک دریافت میشود، علیالحساب است.
پس از آن، پرونده مالیاتی سازنده رسیدگی شده و مالیات قطعی بر اساس درآمد مشمول مالیات فعالیت ساخت و فروش مشخص میشود.
بنابراین مالیات نهایی میتواند با مبلغ علیالحساب پرداختشده متفاوت باشد.
در مدل پیشنهادی
اگر پیشنهاد جدید دقیقاً به شکل اعلامشده اجرایی شود، قرار است مالیات ساخت و فروش بر مبنای ارزش معاملاتی و بهصورت مقطوع تعیین شود.
در چنین حالتی، یکی از مهمترین تفاوتها این خواهد بود که رقم مالیات از ابتدا قابلیت پیشبینی بیشتری پیدا میکند و فرآیند تعیین مالیات قطعی پس از رسیدگی میتواند تغییر کند.
البته نرخ، فرمول دقیق، مشمولان و جزئیات نحوه محاسبه هنوز اعلام نشده است.
آیا مالیات ۱۰ درصد فعلی همان مالیات مقطوع جدید است؟
خیر.
در مقررات فعلی، ۱۰ درصد ارزش معاملاتی ملک مالیات علیالحساب است و پس از آن مالیات قطعی سازنده تعیین میشود.
اما آنچه اکنون پیشنهاد شده، تبدیل سازوکار مالیات ساخت و فروش به یک مالیات مقطوع بر مبنای ارزش معاملاتی است.
بنابراین نباید خبر جدید را به این معنا تفسیر کرد که همان مالیات علیالحساب ۱۰ درصد فعلی صرفاً تغییر نام داده است.
تا زمان انتشار مقررات اجرایی مشخص نیست نرخ مالیات مقطوع پیشنهادی چه میزان خواهد بود و دقیقاً بر چه مبنایی محاسبه خواهد شد.
چه کسانی در حال حاضر مشمول ماده ۷۷ هستند؟
بر اساس قانون، درآمد اشخاص حقیقی و حقوقی ناشی از ساخت و فروش ساختمان مشمول ماده ۷۷ است.
در مورد اشخاص حقیقی، مقررات ماده ۷۷ در شرایطی اعمال میشود که از تاریخ صدور گواهی پایان کار ساختمان بیش از سه سال نگذشته باشد.
آییننامه اجرایی نیز مقرر کرده ساختمانهایی که پروانه ساختمانی آنها پس از لازمالاجراشدن مقررات جدید صادر شده، مشمول این ماده هستند.
آیا مالیات مقطوع از همین حالا اجرا میشود؟
خیر.
این مهمترین نکته این خبر است.
آنچه در کارگروه رفع موانع تولید مسکن تصویب شده، یک پیشنهاد برای تغییر سازوکار مالیات ساخت و فروش است.
بر اساس اعلام دبیرکل کانون انبوهسازان، پس از تکمیل بررسیها قرار است مجموعه پیشنهادها و مصوبات برای طرح در شورای عالی مسکن آماده شود و پس از بررسی و تأیید نهایی، برای اجرا ابلاغ شود.
بنابراین تا زمان تصویب و ابلاغ مقررات جدید، سازندگان باید تکالیف مالیاتی خود را مطابق قوانین و مقررات فعلی انجام دهند.
هنوز چه چیزهایی مشخص نیست؟
برای ارزیابی دقیق اثر این تصمیم، باید منتظر متن نهایی مقررات بود.
در حال حاضر چند پرسش اساسی بدون پاسخ مانده است:
- نرخ مالیات مقطوع چند درصد خواهد بود؟
- مالیات بر ارزش معاملاتی عرصه و اعیان محاسبه میشود یا فقط اعیان؟
- آیا مقررات برای اشخاص حقیقی و حقوقی یکسان خواهد بود؟
- وضعیت انبوهسازان و شرکتهای ساختمانی چگونه تعیین میشود؟
- مالیات نقل و انتقال ماده ۵۹ در کنار آن چگونه محاسبه خواهد شد؟
- تکلیف پروژههای در حال ساخت و پروژههایی که پیش از ابلاغ مقررات آغاز شدهاند چیست؟
پاسخ این پرسشها پس از انتشار متن نهایی مصوبه یا آییننامه اجرایی مشخص خواهد شد.
هدف از مالیات مقطوع چیست؟
یکی از مشکلاتی که فعالان صنعت ساختمان مطرح میکنند، عدم قطعیت درباره هزینه نهایی مالیاتی پروژه است.
در روش فعلی ممکن است سازنده هنگام انتقال ملک مالیات علیالحساب پرداخت کند اما تعیین مالیات قطعی به رسیدگی بعدی وابسته باشد.
در صورت اجرای مالیات مقطوع، سازنده میتواند از ابتدا تصویر روشنتری از هزینه مالیاتی پروژه داشته باشد.
از نگاه سیاستگذاران حوزه مسکن، افزایش قابلیت پیشبینی هزینههای ساخت میتواند بخشی از موانع فعالیت سازندگان و سرمایهگذاران این حوزه را کاهش دهد. پیشنهاد مالیات مقطوع نیز در همین چارچوب در کارگروه رفع موانع تولید مسکن مطرح شده است.
جمعبندی
پیشنهاد مقطوعشدن مالیات ساخت و فروش مسکن بر مبنای ارزش معاملاتی ملک در کارگروه رفع موانع تولید مسکن تصویب شده است.
اما این تصمیم هنوز وارد مرحله اجرا نشده و برای اجراییشدن باید مراحل بعدی تصویب و ابلاغ را طی کند.
در حال حاضر مقررات ماده ۷۷ قانون مالیاتهای مستقیم همچنان ملاک عمل است و مالیات ۱۰ درصدی دریافتشده هنگام اولین انتقال ساختمان، علیالحساب محسوب میشود و مالیات قطعی بر اساس مقررات مربوط تعیین خواهد شد.
بنابراین سازندگان و فعالان حوزه ساختمان نباید تا زمان انتشار مصوبه یا بخشنامه رسمی، مالیات مقطوع را جایگزین مقررات فعلی تلقی کنند.
کافه حسابدار پس از انتشار متن رسمی و مشخصشدن نرخ، نحوه محاسبه و مشمولان مالیات مقطوع ساخت و فروش، این خبر را بهروزرسانی خواهد کرد.
کافه حسابدار | مرجع تخصصی پاسخ به سوالات حسابداری
cafehesabdar.ir