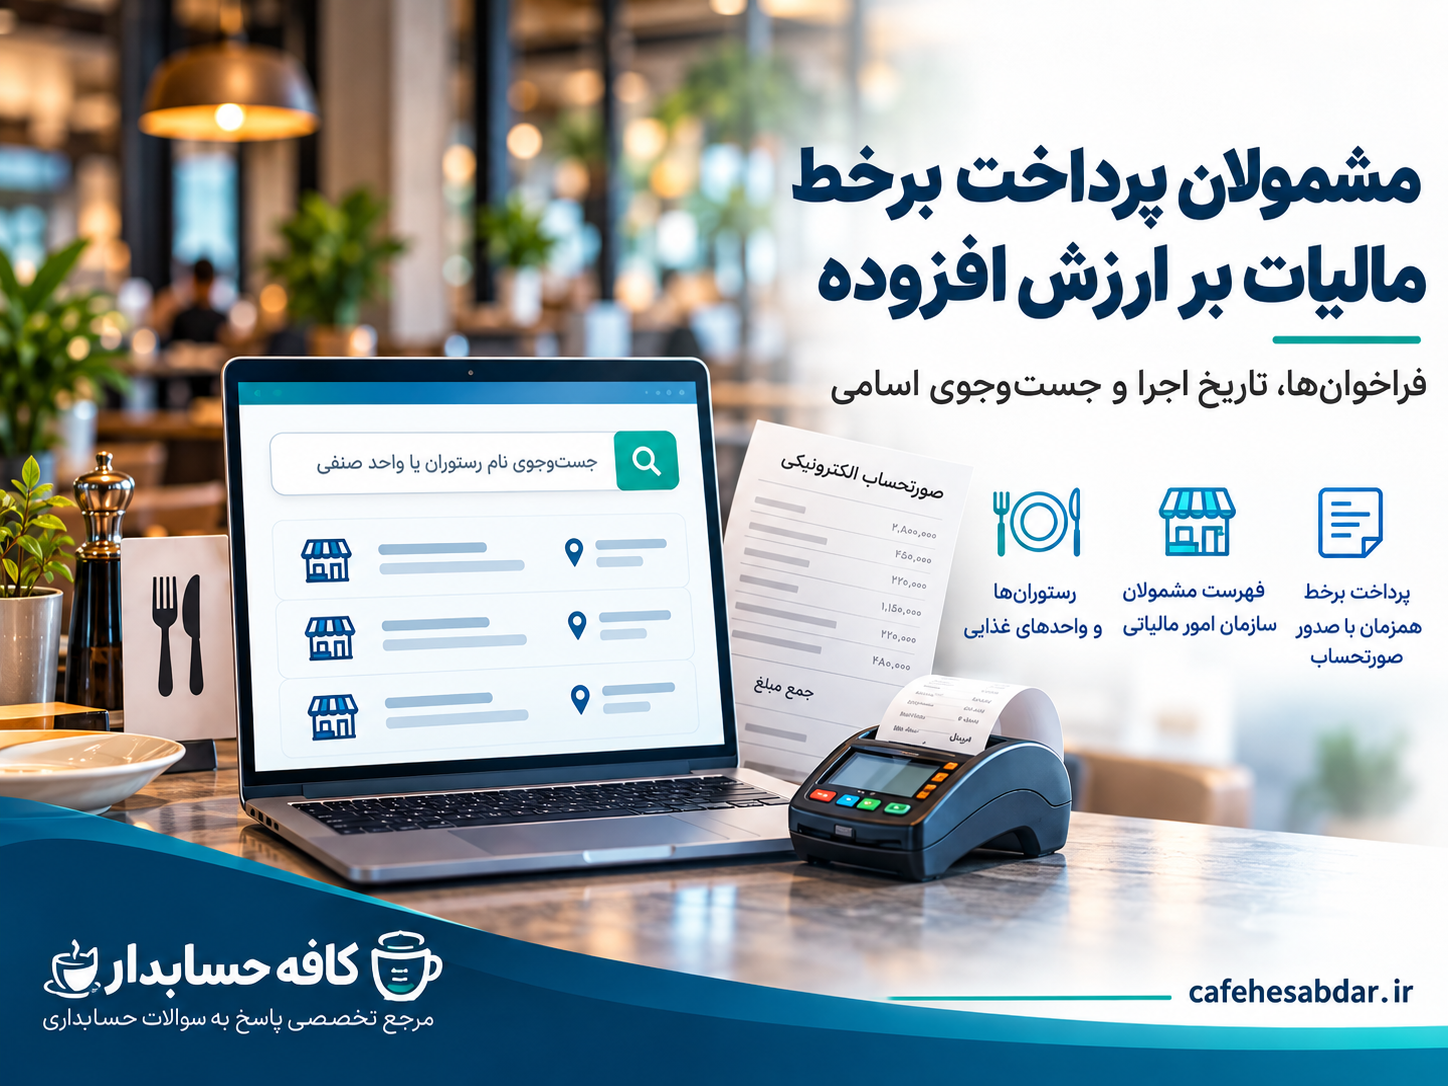
سازمان امور مالیاتی کشور با اجرای تدریجی تبصره ۱ ماده ۱۷ قانون مالیات بر ارزش افزوده، گروههایی از فعالان اقتصادی را مکلف کرده است مالیات و عوارض ارزش افزوده را همزمان با صدور صورتحساب، بهصورت برخط و علیالحساب پرداخت کنند.
اجرای این سازوکار از زمستان ۱۴۰۴ برای گروهی از واحدهای فعال در حوزه غذا و پذیرایی آغاز شد و در سال ۱۴۰۵ با انتشار فهرستهای جدید گسترش یافت.
کافه حسابدار برای تسهیل دسترسی مؤدیان، حسابداران و مصرفکنندگان، بانک اطلاعاتی قابل جستوجویی از فهرستهای گردآوریشده تهیه کرده است.
برای بررسی نام رستوران، کافه یا واحد صنفی موردنظر، به صفحه «جستوجوی مشمولان پرداخت برخط مالیات بر ارزش افزوده» در کافه حسابدار مراجعه کنید.
تبصره ۱ ماده ۱۷ قانون مالیات بر ارزش افزوده چیست؟
مطابق ماده ۱۷ قانون مالیات بر ارزش افزوده، مؤدیان مکلفاند مالیات و عوارض متعلق به فروش کالا و ارائه خدمات مشمول را از خریدار یا کارفرما وصول و پس از اعمال اعتبار مالیاتی، مطابق مقررات پرداخت کنند.
تبصره ۱ این ماده به سازمان امور مالیاتی اجازه میدهد تمام یا برخی از مؤدیان مشمول قانون یا مشتریان آنها را مکلف کند مالیات و عوارض مربوط را همزمان با صدور صورتحساب به حساب سازمان واریز کنند.
مبالغی که به این ترتیب پرداخت میشود، به حساب بستانکاری فروشنده منظور خواهد شد و برای خریدار غیرمصرفکننده نهایی، در صورت احراز شرایط قانونی، اعتبار مالیاتی محسوب میشود.
بنابراین هدف این مقرره، تغییر زمان و شیوه وصول مالیات و عوارض ارزش افزوده برای مؤدیان فراخوانشده است.
مراحل فراخوان مشمولان پرداخت برخط ارزش افزوده
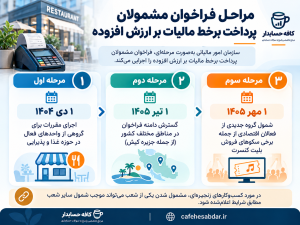
مرحله اول؛ از ۱ دی ۱۴۰۴
اجرای این سازوکار برای گروهی از فعالان اقتصادی حوزه غذا و پذیرایی از ابتدای زمستان ۱۴۰۴ آغاز شد.
در این مرحله، فهرستی از رستورانها و واحدهای منتخب برای اجرای مقررات مربوط معرفی شد.
مرحله دوم؛ از ۱ تیر ۱۴۰۵
در ادامه اجرای مقررات، فهرستهای جدیدی از فعالان اقتصادی برای شروع اجرا از ابتدای تابستان ۱۴۰۵ منتشر شد.
این فهرستها واحدهایی در مناطق مختلف کشور، از جمله جزیره کیش، را در بر میگیرند.
در اطلاعیه این مرحله، درباره کسبوکارهای زنجیرهای نیز تصریح شده است که اگر یکی از شعب مشمول فراخوان باشد، سایر شعب نیز مطابق مفاد اطلاعیه مشمول خواهند بود.
مرحله سوم؛ از ۱ مهر ۱۴۰۵
با انتشار فهرست جدید، دامنه اجرای مقررات از ابتدای پاییز ۱۴۰۵ به گروه دیگری از فعالان اقتصادی، از جمله برخی سکوهای فروش بلیت کنسرت، گسترش یافت.
در اطلاعیه مربوط، پرداخت علیالحساب مالیات و عوارض ارزش افزوده به نرخ ۸ درصد همزمان با صدور صورتحساب اعلام شده است.
نرخ ۸ درصد به چه معناست؟
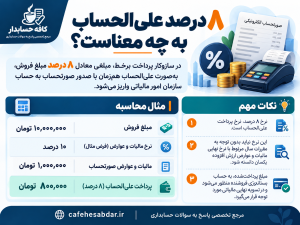
نرخ ۸ درصد اعلامشده در فراخوانها، نرخ پرداخت علیالحساب در سازوکار برخط است و نباید آن را بدون توجه به مقررات سال مربوط، با نرخ نهایی مالیات و عوارض ارزش افزوده یکسان دانست.
برای مثال، اگر فروش مشمول یک واحد اقتصادی ۱۰ میلیون تومان و نرخ مالیات و عوارض مربوط به معامله ۱۰ درصد باشد، مالیات و عوارض صورتحساب یک میلیون تومان خواهد بود.
در فرض اجرای پرداخت علیالحساب به نرخ ۸ درصدِ مبلغ فروش، ۸۰۰ هزار تومان بهصورت علیالحساب و برخط وصول میشود. این پرداخت در حساب مالیاتی مؤدی منظور خواهد شد و تسویه نهایی تابع مقررات قانونی است.
این مثال صرفاً برای توضیح تفاوت نرخ علیالحساب با مالیات و عوارض صورتحساب ارائه شده است.
آیا تمام شعب یک رستوران زنجیرهای مشمول میشوند؟
بر اساس تذکر مندرج در اطلاعیه مرحله دوم، در مورد فعالان اقتصادی زنجیرهای که در فهرست فراخوان قرار گرفتهاند، مشمولشدن یکی از شعب میتواند موجب شمول سایر شعب مطابق شرایط اعلامشده شود.
ازاینرو، صرف نبود نام یک شعبه در فهرست منتشرشده، لزوماً به معنای خارجبودن آن از دامنه فراخوان نیست.
همچنین در بانک اطلاعاتی کافه حسابدار، ردیفهای رسمی مربوط به شعب یا فراخوانهای مختلف بهصورت مستقل نگهداری شدهاند تا کاربران بتوانند مشخصات درجشده در هر فهرست را مشاهده کنند.
چگونه فهرست مشمولان را جستوجو کنیم؟
کافه حسابدار ابزار اختصاصی جستوجوی مشمولان را در اختیار کاربران قرار داده است.
با استفاده از این ابزار میتوان نام کامل یا بخشی از نام واحد صنفی را جستوجو کرد، نتایج را بر اساس فراخوان و نوع فعالیت محدود کرد و اطلاعات موجود درباره هر رکورد را مشاهده نمود.
پرسشهای متداول
آیا نرخ ۸ درصد به معنای کاهش نرخ مالیات بر ارزش افزوده است؟
خیر. نرخ اعلامشده مربوط به پرداخت علیالحساب در سازوکار برخط است و باید از نرخ قانونی مالیات و عوارض معامله تفکیک شود.
آیا رستورانهای خارج از فهرست، از مالیات بر ارزش افزوده معاف هستند؟
خیر. فراخوان اجرای تبصره ۱ ماده ۱۷ با اصل شمول یا معافیت از مالیات بر ارزش افزوده تفاوت دارد.
اگر یک رستوران چند شعبه داشته باشد، چگونه وضعیت آن بررسی میشود؟
علاوه بر جستوجوی نام و نشانی شعب در فهرستها، باید مقررات اعلامشده درباره واحدهای زنجیرهای و شمول سایر شعب نیز بررسی شود.
آیا پرداخت علیالحساب به معنای پرداخت دوباره مالیات است؟
خیر. مبلغ پرداختشده مطابق مقررات به حساب بستانکاری فروشنده منظور میشود و در فرایند تعیین و تسویه بدهی مالیاتی مورد توجه قرار میگیرد.
آیا بانک اطلاعاتی کافه حسابدار جایگزین اطلاعیه رسمی است؟
خیر. این ابزار برای تسهیل جستوجو و دسترسی به اطلاعات تهیه شده است. در صورت اختلاف، اسناد و اطلاعیههای رسمی سازمان امور مالیاتی ملاک خواهند بود.
منابع و بهروزرسانیها
این مطلب بر مبنای ماده ۱۷ قانون مالیات بر ارزش افزوده، اطلاعیههای فراخوان و فهرستهای منتشرشده درباره اجرای تبصره ۱ آن تهیه شده است.
با انتشار اطلاعیهها و فهرستهای جدید، این مطلب و بانک جستوجوی کافه حسابدار قابل بهروزرسانی خواهند بود.
کافه حسابدار؛ مرجع تخصصی پاسخ به سوالات حسابداری