مهلت اصلاح اظهارنامه مالیاتی ۱۴۰۴ برای اشخاص حقوقی مشمول تمدید، با سال مالی منتهی به اسفند ۱۴۰۴، روز ۳۰ مهر ۱۴۰۵ به پایان میرسد. با نزدیکشدن به این تاریخ، حسابداران شرکتها باید اظهارنامههای ارسالی خود را از نظر اشتباهات محاسباتی بررسی کنند. بر اساس تبصره ماده ۲۲۶ قانون مالیاتهای مستقیم، امکان اصلاح اظهارنامه تحت شرایط مشخصی وجود دارد و هرگونه تغییر در اطلاعات مالی الزاماً به معنای پذیرش اظهارنامه اصلاحی نیست.
آخرین مهلت اصلاح اظهارنامه اشخاص حقوقی چه تاریخی است؟
مطابق بخشنامه شماره ۲۰۰/۱۴۰۵/۳۶ مورخ ۳۰ تیر ۱۴۰۵، مهلت ارائه اظهارنامه مالیات بر درآمد اشخاص حقوقی که موعد قانونی آنها در بازه اول خرداد تا پایان تیر ۱۴۰۵ قرار داشت، تا پایان روز ۳۱ شهریور ۱۴۰۵ تمدید شد.
از طرف دیگر، تبصره ماده ۲۲۶ قانون مالیاتهای مستقیم اجازه میدهد مؤدیانی که در محاسبات اظهارنامه یا صورتهای مالی تسلیمی اشتباه کردهاند، با رعایت شرایط قانونی، ظرف یک ماه پس از انقضای مهلت تسلیم اظهارنامه نسبت به اصلاح آن اقدام کنند.
بنابراین، برای شرکتهای مشمول این تمدید با سال مالی منتهی به اسفند ۱۴۰۴، آخرین مهلت ارائه اظهارنامه اصلاحی ۳۰ مهر ۱۴۰۵ است.
این تاریخ به معنای تمدید مجدد مهلت ارسال اظهارنامه اصلی نیست.
آیا هر اشتباهی در اظهارنامه مالیاتی قابل اصلاح است؟
یکی از تصورهای رایج میان حسابداران این است که تا یک ماه پس از مهلت ارسال اظهارنامه، میتوان تمام اطلاعات مالی شرکت را تغییر داد.
اما این برداشت دقیق نیست.
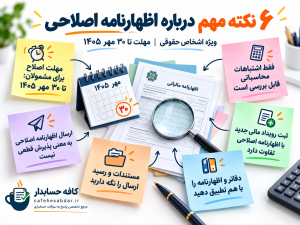
طبق تبصره ماده ۲۲۶، موضوع اظهارنامه اصلاحی، رفع اشتباهات محاسباتی با ارائه مدارک و مستندات لازم است.
همچنین بخشنامه شماره ۱۲۳۱۹/۲۰۰/ص مورخ ۷ مهر ۱۳۹۲ شرایط مهمی برای پذیرش اظهارنامه اصلاحی تعیین کرده است.
بر اساس این بخشنامه، مغایرت ارقام اظهارنامه اصلاحی با آخرین اظهارنامه اصلی نباید ناشی از ثبت سند حسابداری اصلاحی یا وقوع رویداد مالی پس از تسلیم اظهارنامه اصلی در دفاتر قانونی مؤدی باشد.
بنابراین، قبل از ارسال اظهارنامه اصلاحی باید بررسی شود که تغییر موردنظر واقعاً ناشی از اشتباه در تنظیم و محاسبات اظهارنامه است یا به تغییرات بعدی در دفاتر و اطلاعات مالی مربوط میشود.
چه اشتباهاتی ممکن است از طریق اظهارنامه اصلاحی برطرف شوند؟
برای درک بهتر موضوع، چند نمونه را بررسی میکنیم.
مثال اول: اشتباه در انتقال ارقام
فرض کنید هزینهای به مبلغ ۵ میلیارد ریال بهدرستی در دفاتر قانونی ثبت شده، اما هنگام تکمیل اظهارنامه، به اشتباه مبلغ ۵۰۰ میلیون ریال در جدول مربوط وارد شده است.
در این حالت، چنانچه اشتباه قابل احراز و مستند باشد، اصلاح آن میتواند در چارچوب مقررات اظهارنامه اصلاحی بررسی شود.
مثال دوم: اشتباه در محاسبه
ممکن است حسابدار در محاسبه یکی از اقلام اظهارنامه مرتکب خطای عددی شده باشد و اطلاعات موجود در دفاتر و مدارک، رقم صحیح را تأیید کند.
چنین اشتباهی نیز با رعایت شرایط قانونی میتواند موضوع درخواست اصلاح باشد.
مثال سوم: ثبت سند جدید پس از ارسال اظهارنامه
فرض کنید شرکت پس از ارسال اظهارنامه اصلی، سند حسابداری جدیدی در دفاتر ثبت کند و بخواهد بر اساس آن ارقام اظهارنامه را تغییر دهد.
در این وضعیت، نمیتوان صرفاً با استناد به فرصت یکماهه تبصره ماده ۲۲۶، پذیرش اظهارنامه اصلاحی را قطعی دانست؛ زیرا بخشنامه سال ۱۳۹۲ برای تغییراتی که از ثبت اسناد حسابداری پس از اظهارنامه اصلی ناشی شدهاند، محدودیت مقرر کرده است.
توجه: این مثالها برای توضیح تفاوت ماهیت اشتباهات هستند و پذیرش نهایی هر مورد به مدارک، سوابق دفاتر و مقررات مربوط بستگی دارد.
تفاوت اظهارنامه اصلی و اظهارنامه اصلاحی چیست؟
اگر مؤدی قبل از پایان مهلت تسلیم اظهارنامه، اطلاعات خود را ویرایش و اظهارنامه دیگری ارسال کند، طبق بخشنامه یادشده، آخرین اظهارنامه معتبر تسلیمشده در موعد مقرر، اظهارنامه اصلی محسوب میشود.
اما پس از پایان مهلت، موضوع متفاوت است.
در این شرایط، اظهارنامه جدید باید واجد شرایط اظهارنامه اصلاحی موضوع تبصره ماده ۲۲۶ باشد.
همچنین تاریخ تسلیم اظهارنامه مؤدی، همان تاریخ اظهارنامه اصلی خواهد بود.
بنابراین ارسال اظهارنامه اصلاحی به معنای جایگزینی آزادانه تمام اطلاعات اظهارنامه یا ایجاد مهلت جدید برای انجام تکلیف اصلی نیست.
حسابداران پیش از ارسال اظهارنامه اصلاحی چه مواردی را بررسی کنند؟
پیشنهاد کافه حسابدار این است که پیش از اقدام، این کنترلها انجام شود:
- بررسی نسخه اصلی اظهارنامه: آخرین اظهارنامه معتبر ارسالشده در مهلت مقرر مشخص شود.
- شناسایی دقیق اشتباه: معلوم شود اختلاف ناشی از خطای محاسباتی است یا تغییرات بعدی در حسابها.
- تطبیق با دفاتر قانونی: ارقام موردنظر با دفاتر، تراز آزمایشی و صورتهای مالی مربوط تطبیق داده شود.
- آمادهسازی مستندات: مدارک اثباتکننده رقم صحیح و ماهیت اشتباه نگهداری شود.
- بررسی وضعیت سامانه: امکان ثبت و ارسال اظهارنامه اصلاحی از طریق درگاه خدمات الکترونیکی سازمان امور مالیاتی بررسی شود.
- نگهداری رسید: پس از ارسال موفق، رسید و نسخه نهایی اظهارنامه بایگانی شود.
نشانی درگاه رسمی خدمات مالیاتی: https://my.tax.gov.ir
پرسشهای متداول درباره اظهارنامه اصلاحی ۱۴۰۴
۱. آیا مهلت اصلاح اظهارنامه شرکتها تا ۳۰ مهر ۱۴۰۵ است؟
برای اشخاص حقوقی مشمول تمدید مهلت تسلیم اظهارنامه تا ۳۱ شهریور ۱۴۰۵، از جمله شرکتهای دارای سال مالی منتهی به اسفند ۱۴۰۴، این تاریخ بهعنوان پایان فرصت یکماهه اصلاح مطرح است. وضعیت شرکتهایی با پایان سال مالی متفاوت باید جداگانه بررسی شود.
۲. آیا میتوان فروش فراموششده را در اظهارنامه اصلاحی اضافه کرد؟
پاسخ به منشأ اشتباه بستگی دارد. باید مشخص شود فروش قبلاً در دفاتر قانونی ثبت شده و صرفاً در اظهارنامه بهدرستی منعکس نشده، یا قرار است رویداد و سند جدیدی پس از اظهارنامه اصلی ثبت شود. این دو وضعیت آثار یکسانی ندارند.
۳. آیا اظهارنامه اصلاحی حتماً مورد پذیرش اداره مالیاتی قرار میگیرد؟
خیر. ارسال اظهارنامه اصلاحی بهتنهایی به معنای پذیرش تمام تغییرات نیست. رعایت تبصره ماده ۲۲۶ و شرایط بخشنامه مرتبط ضروری است.
۴. اگر اظهارنامه اصلی در مهلت قانونی ارسال نشده باشد، آیا میتوان از اظهارنامه اصلاحی استفاده کرد؟
اظهارنامه اصلاحی موضوع تبصره ماده ۲۲۶ برای رفع اشتباهات اظهارنامه تسلیمی پیشبینی شده است و نباید آن را جایگزین تکلیف تسلیم بهموقع اظهارنامه اصلی دانست.
۵. آیا اظهارنامه اصلاحی میتواند بدهی مالیاتی را کاهش دهد؟
اگر اشتباه محاسباتی موجب افزایش نادرست درآمد مشمول مالیات یا مالیات ابرازی شده باشد، اصلاح مستند آن ممکن است بر مبلغ مالیات اثر بگذارد؛ اما این نتیجه منوط به احراز شرایط قانونی و رسیدگی مربوط است.
جمعبندی کافه حسابدار
مهلت اصلاح اظهارنامه مالیاتی ۱۴۰۴ فرصتی برای شرکتهای مشمول است تا اشتباهات محاسباتی قابل احراز در اظهارنامه ارسالی خود را با رعایت شرایط قانونی اصلاح کنند. با توجه به پایان این مهلت در ۳۰ مهر ۱۴۰۵ برای اشخاص حقوقی مشمول تمدید، توصیه میشود حسابداران پیش از این تاریخ، اطلاعات اظهارنامه را با دفاتر قانونی و صورتهای مالی تطبیق دهند و مستندات اصلاحات احتمالی را آماده کنند.
مستندات قانونی:
کافه حسابدار | مرجع تخصصی پاسخ به سوالات حسابداری