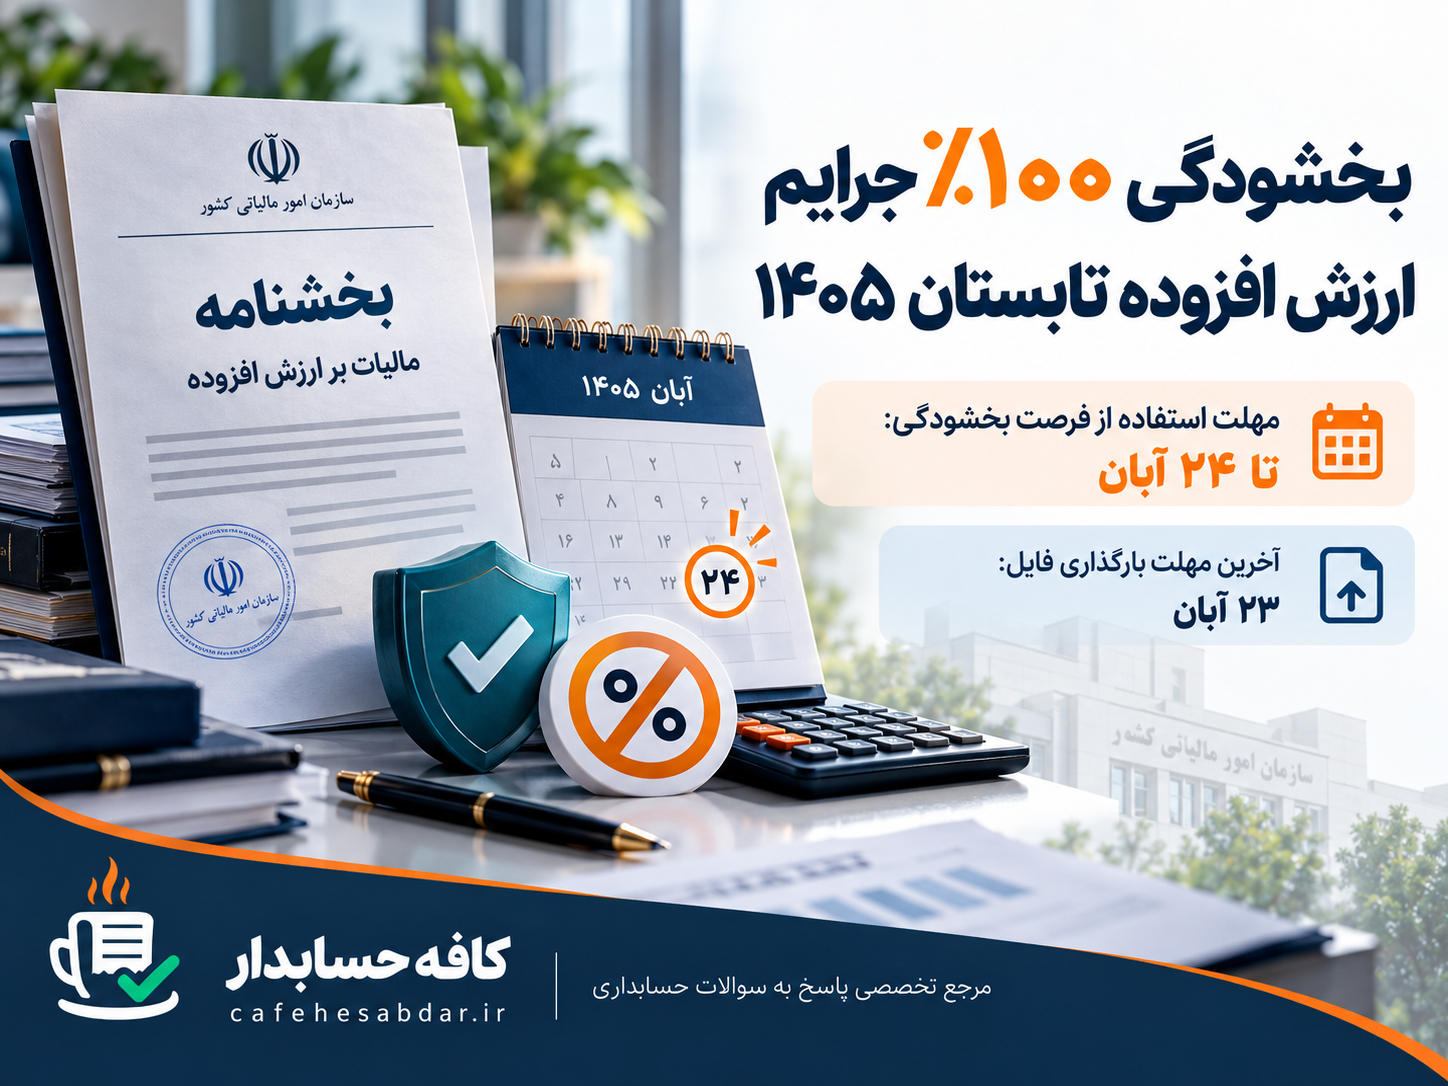
اظهارنامه ارزش افزوده تابستان ۱۴۰۵؛ سازمان امور مالیاتی کشور با صدور بخشنامه شماره ۲۰۰/۱۴۰۵/۵۵ مورخ ۲۵ مهر ۱۴۰۵، شرایط بخشودگی ۱۰۰ درصدی برخی جرایم مالیات بر ارزش افزوده تابستان ۱۴۰۵ را اعلام کرد. بر اساس این بخشنامه، مؤدیان در صورت انجام تکالیف مشخصشده تا ۲۴ آبان ۱۴۰۵ میتوانند از بخشودگی جرایم موضوع ماده ۳۷ و بند «ب» ماده ۳۶ قانون مالیات بر ارزش افزوده، در حدود مقرر، برخوردار شوند.
بخشنامه جدید علاوه بر بخشودگی جرایم، فرصت تکمیل جزئیات اطلاعات معاملات در کارپوشه سامانه مؤدیان را نیز افزایش داده است.
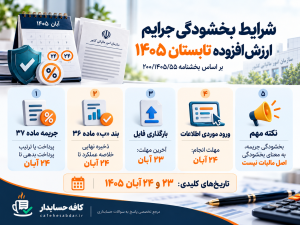
جزئیات بخشنامه جدید ارزش افزوده تابستان ۱۴۰۵
بخشنامه شماره ۲۰۰/۱۴۰۵/۵۵ با موضوع مهلت پرداخت و ترتیب پرداخت بدهی مالیات بر ارزش افزوده دوره مالیاتی تابستان ۱۴۰۵ صادر شده است.
این بخشنامه با توجه به زمانبندی ارسال صورتحسابهای الکترونیکی و مهلت قانونی واکنش خریداران، سه موضوع مهم را تعیین میکند:
1. بخشودگی کامل جریمه تأخیر در پرداخت، موضوع ماده ۳۷، با رعایت شرایط مقرر.
2. بخشودگی کامل جریمه بند «ب» ماده ۳۶ در خصوص مالیات محاسبهشده در خلاصه عملکرد ذخیرهشده در موعد تعیینشده.
3. افزایش فرصت تکمیل جزئیات اطلاعات معاملات موضوع ماده ۱۶۹ قانون مالیاتهای مستقیم در کارپوشه سامانه مؤدیان.
توجه به تفاوت شرایط این سه موضوع برای حسابداران و مدیران مالی اهمیت زیادی دارد.
شرایط بخشودگی جریمه ماده ۳۷ ارزش افزوده
بر اساس بخشنامه، ادارات امور مالیاتی موظفاند برای مؤدیانی که حداکثر تا پایان یکشنبه ۲۴ آبان ۱۴۰۵ نسبت به پرداخت یا ترتیب پرداخت بدهی ارزش افزوده تابستان از طریق سامانه مؤدیان اقدام کنند، بخشودگی ۱۰۰ درصدی جریمه ماده ۳۷ را در محدوده تعیینشده اعمال کنند.
این بخشودگی مربوط به جریمه تأخیر در پرداخت مالیات محاسبهشده در خلاصه عملکردی است که تا تاریخ مقرر ذخیره شده باشد.
نکته مهم: بخشودگی جریمه به معنی بخشودگی اصل مالیات نیست. همچنین صرف تکمیل اظهارنامه، بدون رعایت شرط پرداخت یا ترتیب پرداخت بدهی، برای برخورداری از این بخشودگی کافی نیست.
بخشودگی ۱۰۰ درصدی جریمه بند «ب» ماده ۳۶
امتیاز دیگر بخشنامه، بخشودگی جریمه بند «ب» ماده ۳۶ قانون مالیات بر ارزش افزوده است.
مؤدیانی که حداکثر تا پایان یکشنبه ۲۴ آبان ۱۴۰۵ نسبت به ذخیره نهایی مندرجات خلاصه عملکرد مالیات بر ارزش افزوده تابستان در سامانه مؤدیان اقدام کنند، در خصوص مالیات محاسبهشده در خلاصه عملکرد مشمول شرایط بخشودگی ۱۰۰ درصدی این جریمه خواهند بود.
بنابراین، نباید شرایط بخشودگی دو جریمه را یکسان در نظر گرفت.
برای جریمه ماده ۳۷، پرداخت یا ترتیب پرداخت بدهی اهمیت دارد؛ درحالیکه برای بخشودگی مقرر در خصوص بند «ب» ماده ۳۶، ذخیره نهایی خلاصه عملکرد در مهلت تعیینشده ملاک است.
مهلت تکمیل جزئیات اطلاعات معاملات تا ۲۴ آبان
بخش دیگری از بخشنامه به فهرست معاملات موضوع ماده ۱۶۹ قانون مالیاتهای مستقیم اختصاص دارد.
مطابق این بخش، بازه زمانی تکمیل فرم الکترونیکی جزئیات اطلاعات معاملات در اظهارنامه ارزش افزوده تابستان ۱۴۰۵ تا پایان روز یکشنبه ۲۴ آبان افزایش یافته است.
اما میان دو روش تکمیل اطلاعات تفاوت وجود دارد:
روش تکمیل اطلاعات| آخرین مهلت
بارگذاری فایل اطلاعات معاملات| شنبه ۲۳ آبان ۱۴۰۵
ورود موردی اطلاعات معاملات| یکشنبه ۲۴ آبان ۱۴۰۵
بنابراین، حسابدارانی که برای تکمیل اطلاعات از فایلهای گروهی استفاده میکنند، باید کار خود را حداکثر تا پایان ۲۳ آبان انجام دهند.
جدول خلاصه بخشودگیها و مهلتها
موضوع| شرط برخورداری| مهلت
جریمه ماده ۳۷| پرداخت یا ترتیب پرداخت بدهی مربوط| ۲۴ آبان
جریمه بند «ب» ماده ۳۶| ذخیره نهایی خلاصه عملکرد| ۲۴ آبان
تکمیل اطلاعات معاملات با فایل| بارگذاری اطلاعات| ۲۳ آبان
تکمیل موردی اطلاعات معاملات| ورود اطلاعات در فرم الکترونیکی| ۲۴ آبان
بخشودگیهای اعلامشده در حدود مالیات و جرایم مشخصشده در متن بخشنامه اعمال میشوند و به سایر جرایم یا دورههای مالیاتی قابل تعمیم خودکار نیستند.
حسابداران برای استفاده از این فرصت چه اقداماتی انجام دهند؟
پیشنهاد میشود حسابداران و مسئولان مالی شرکتها قبل از پایان مهلتهای اعلامشده:
1. اطلاعات خرید و فروش تابستان را در سامانه مؤدیان کنترل کنند.
2. صورتحسابهای دارای مغایرت و وضعیت واکنش خریداران را بررسی کنند.
3. جزئیات اطلاعات معاملات را با توجه به تفاوت مهلت بارگذاری فایل و ورود موردی تکمیل کنند.
4. مندرجات خلاصه عملکرد مالیات بر ارزش افزوده را کنترل و ذخیره نهایی کنند.
5. در صورت وجود بدهی، پرداخت یا ترتیب پرداخت آن را برای استفاده از بخشودگی مربوط انجام دهند.
6. رسیدهای ثبت اطلاعات، ذخیره نهایی و پرداخت را نگهداری کنند.
پرسشهای متداول
آیا همه جرایم ارزش افزوده تابستان ۱۴۰۵ بخشوده میشوند؟
خیر. بخشنامه صرفاً بخشودگی جرایم مشخصشده در ماده ۳۷ و بند «ب» ماده ۳۶ را در محدوده و با شرایط تعیینشده اعلام کرده است.
آیا برای بخشودگی جریمه ماده ۳۷ باید کل بدهی پرداخت شود؟
بخشنامه، پرداخت یا ترتیب پرداخت بدهی از طریق سامانه مؤدیان تا ۲۴ آبان را شرط اعلام کرده است. مؤدی باید اطمینان حاصل کند که پرداخت یا ترتیب پرداخت بدهی مربوط بهدرستی ثبت شده است.
آیا امکان بارگذاری فایل در ۲۴ آبان وجود دارد؟
طبق بخشنامه، آخرین مهلت بارگذاری فایل ۲۳ آبان است. در روز ۲۴ آبان امکان تکمیل جزئیات از طریق ورود موردی پیشبینی شده است.
آیا این بخشنامه مهلت تمام تکالیف مالیاتی را تمدید میکند؟
خیر. مفاد بخشنامه مربوط به دوره تابستان ۱۴۰۵ و تکالیف و بخشودگیهای مشخصشده در آن است.
ارتباط بخشنامه جدید با مهلت اظهارنامه تابستان
کافه حسابدار پیشتر در گزارشی با عنوان «مهلت اظهارنامه ارزش افزوده تابستان ۱۴۰۵» با بررسی مهلت ارسال صورتحسابها و واکنش خریداران، زمانبندی احتمالی نهاییشدن تکالیف این دوره را بررسی کرده بود.
اکنون با صدور بخشنامه جدید، میتوان تاریخهای مشخص و شرایط اعلامشده را جایگزین پیشبینیهای قبلی کرد.
برای مشاهده زمانبندی کامل و آخرین وضعیت مهلتهای ارزش افزوده تابستان ۱۴۰۵، گزارش بهروزرسانیشده کافه حسابدار را مطالعه کنید.
جمعبندی کافه حسابدار
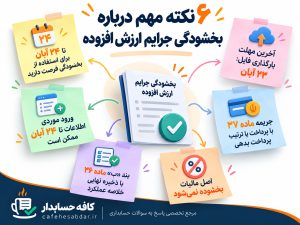
بخشودگی جرایم ارزش افزوده تابستان ۱۴۰۵ فرصت مهمی برای مؤدیان و حسابداران است؛ زیرا با رعایت شرایط بخشنامه شماره ۲۰۰/۱۴۰۵/۵۵، امکان برخورداری از بخشودگی کامل جرایم مشخصشده فراهم شده است.
در این میان، دو تاریخ اهمیت ویژه دارند: ۲۳ آبان برای بارگذاری فایل جزئیات معاملات و ۲۴ آبان برای اقدامات تعیینشده در بخشنامه و استفاده از بخشودگیهای مربوط.
مؤدیان باید پیش از پایان فرصت، از ثبت نهایی اطلاعات، تعیین تکلیف بدهی و نگهداری مستندات اطمینان حاصل کنند.
مستند: بخشنامه شماره ۲۰۰/۱۴۰۵/۵۵ مورخ ۲۵ مهر ۱۴۰۵ سازمان امور مالیاتی کشور
https://cafehesabdar.ir/ | مرجع تخصصی پاسخ به سوالات حسابداری