با پایان فصل تابستان ۱۴۰۵، یکی از پرسشهای مهم مؤدیان مالیاتی و حسابداران، زمان ارسال و ثبت نهایی اظهارنامه مالیات بر ارزش افزوده این دوره است.
بر اساس مقررات قانون مالیات بر ارزش افزوده، مهلت انجام تکالیف مربوط به هر دوره مالیاتی اصولاً یک ماه پس از پایان دوره در نظر گرفته شده است. با این حال، پس از اجرای سامانه مؤدیان و وابسته شدن محاسبات مالیات بر ارزش افزوده به صورتحسابهای الکترونیکی و واکنش خریداران، در عمل تعیین مهلت اظهارنامه صرفاً بر مبنای این بازه یکماهه امکانپذیر نیست.
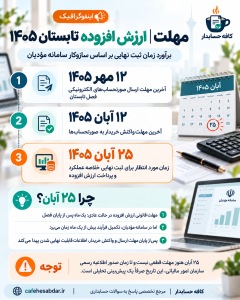
مهلت ارسال صورتحسابهای تابستان تا ۱۲ مهر
بر اساس زمانبندی سامانه مؤدیان، مؤدیان برای ارسال و ثبت صورتحسابهای الکترونیکی مربوط به فصل تابستان ۱۴۰۵ تا ۱۲ مهر ۱۴۰۵ فرصت دارند.
بنابراین بخشی از اطلاعات مربوط به معاملات فصل تابستان ممکن است تا این تاریخ وارد سامانه مؤدیان شود.
خریداران تا ۱۲ آبان برای واکنش فرصت دارند
پس از ثبت صورتحساب در سامانه مؤدیان، خریدار نیز مطابق مقررات برای پذیرش، رد یا عدم واکنش به صورتحساب صادرشده فرصت قانونی دارد.
با توجه به پایان مهلت ارسال صورتحسابهای تابستان در ۱۲ مهر، این فرآیند میتواند تا ۱۲ آبان ۱۴۰۵ ادامه داشته باشد.
در نتیجه، تا پیش از پایان این مهلت نمیتوان تمامی اطلاعات خرید و فروش و اعتبار مالیاتی مؤدیان را قطعی و نهایی تلقی کرد.
چرا مهلت یکماهه عملاً کافی نیست؟
اگر قرار باشد مهلت اظهارنامه ارزش افزوده تابستان صرفاً یک ماه پس از پایان فصل محاسبه شود، مؤدیان باید در شرایطی اظهارنامه خود را نهایی کنند که هنوز امکان ثبت برخی صورتحسابها یا واکنش خریداران به آنها وجود دارد.
این موضوع با سازوکار فعلی سامانه مؤدیان و نحوه تشکیل خلاصه عملکرد مالیات بر ارزش افزوده هماهنگ نیست.
به همین دلیل در دورههای گذشته نیز سازمان امور مالیاتی هنگام تعیین مهلت نهایی پرداخت و ثبت خلاصه عملکرد، زمان لازم برای ارسال صورتحسابهای الکترونیکی و واکنش خریداران را در نظر گرفته است.
پیشبینی مهلت ارزش افزوده تابستان ۱۴۰۵
با توجه به اینکه:
- مهلت ارسال صورتحسابهای الکترونیکی فصل تابستان تا ۱۲ مهر ۱۴۰۵ ادامه دارد؛
- مهلت واکنش خریدار به این صورتحسابها تا ۱۲ آبان ۱۴۰۵ خواهد بود؛
- پس از پایان این بازه، اطلاعات سامانه برای محاسبه مالیات و اعتبار ارزش افزوده قابلیت نهاییشدن پیدا میکند؛
انتظار میرود مهلت ثبت نهایی خلاصه عملکرد، پرداخت مالیات و انجام تکالیف مربوط به مالیات بر ارزش افزوده فصل تابستان ۱۴۰۵ تا حدود ۲۵ آبان ۱۴۰۵ تعیین شود.
آیا ۲۵ آبان قطعی است؟
تا زمان انتشار این خبر، اطلاعیه یا بخشنامه رسمی که ۲۵ آبان ۱۴۰۵ را بهعنوان مهلت قطعی مالیات بر ارزش افزوده تابستان اعلام کرده باشد، منتشر نشده است.
بنابراین تاریخ ۲۵ آبان در حال حاضر یک پیشبینی مبتنی بر سازوکار سامانه مؤدیان، مهلت واکنش خریدار و رویه دورههای گذشته است و نباید آن را تا پیش از اعلام رسمی سازمان امور مالیاتی، تاریخ قطعی تلقی کرد.
تجربه دوره بهار ۱۴۰۵ نیز نشان داد که سازمان امور مالیاتی با توجه به مهلت ارسال صورتحسابهای الکترونیکی و فرصت قانونی واکنش خریدار، زمان بیشتری برای ثبت نهایی خلاصه عملکرد و پرداخت مالیات در نظر گرفت.
جمعبندی
بر اساس زمانبندی فعلی سامانه مؤدیان، فرآیند تکمیل اطلاعات مالیات بر ارزش افزوده تابستان ۱۴۰۵ تا ۱۲ آبان ادامه خواهد داشت.
از این رو، تعیین مهلتی قبل از این تاریخ برای نهاییکردن اطلاعات ارزش افزوده عملاً با فرآیند سامانه مؤدیان سازگار نیست.
بر همین اساس، کافه حسابدار پیشبینی میکند مهلت نهایی انجام تکالیف مالیات بر ارزش افزوده فصل تابستان ۱۴۰۵ تا ۲۵ آبان ۱۴۰۵ تعیین شود.
این تاریخ در حال حاضر قطعی نیست و پس از انتشار اطلاعیه یا بخشنامه رسمی سازمان امور مالیاتی، این مطلب بهروزرسانی خواهد شد.