تسعیر ارز در ایران فقط یک موضوع حسابداری نیست. وجود نرخهای متعدد ارز، مقررات ارزی، محدودیتهای ناشی از تحریم، الزامات صادرات و واردات و تفاوت میان ضوابط حسابداری و مالیاتی باعث شده است تعیین نرخ صحیح تسعیر و نحوه برخورد مالیاتی با سود و زیان ناشی از آن، برای حسابداران و مدیران مالی اهمیت زیادی داشته باشد.
سازمان امور مالیاتی کشور در تاریخ ۱۴۰۵/۰۵/۰۶ دستورالعمل شماره ۲۰۰/۱۴۰۵/۳۷ با موضوع «تسعیر ارز» را صادر کرده است. این دستورالعمل علاوه بر بیان مفاهیم حسابداری مرتبط، درباره نرخ مورد استفاده در معاملات و ماندههای ارزی، آثار مالیاتی سود و زیان تسعیر، صادرات و واردات، اختلاف اطلاعات گمرکی با دفاتر و تکالیف جدید مؤدیان تعیین تکلیف کرده است. دستورالعمل تسعیر ارز سال 1405@t…
در این مطلب قرار نیست متن دستورالعمل را تکرار کنیم. هدف این است که مهمترین احکام آن را به زبان کاربردی بررسی کنیم و مشخص کنیم حسابدار در عمل باید به چه نکاتی توجه داشته باشد.
برای مشاهده اصل مقرره: متن کامل دستورالعمل تسعیر ارز ۱۴۰۵ – شماره ۲۰۰/۱۴۰۵/۳۷
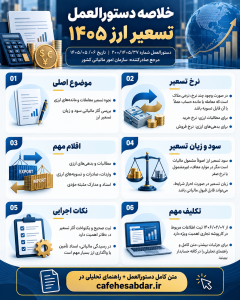
دستورالعمل تسعیر ارز ۱۴۰۵ در یک نگاه
| موضوع | نتیجه کلی |
|---|---|
| ثبت اولیه معامله ارزی | نرخ ارز تاریخ معامله |
| اقلام پولی در پایان دوره | تسعیر با نرخ قابل اعمال در تاریخ گزارشگری |
| وجود چند نرخ ارز | نرخی که معامله یا مانده حساب با آن قابل تسویه است |
| وجود نرخ الزامی قانونی | نرخ تعیینشده توسط مرجع ذیصلاح |
| نبود نرخ الزامی | ابتدا اسناد و مدارک واقعی مؤدی |
| نبود مدارک کافی | حسب مورد نرخهای مقرر مرکز مبادله ارز و طلای ایران |
| مطالبات ارزی | در موارد مقرر، نرخ خرید |
| بدهیهای ارزی | در موارد مقرر، نرخ فروش |
| زیان تسعیر | با رعایت شرایط میتواند هزینه قابل قبول باشد |
| سود تسعیر | اصولاً درآمد محسوب میشود مگر موارد قانونی خاص |
| زیان مرتبط با درآمد معاف و غیرمشمول | اصولاً قابل پذیرش نیست |
| عدم ثبت تسعیر | بهتنهایی کتمان درآمد موضوع ماده ۱۹۲ نیست |
| از ۱۴۰۶/۰۲/۰۷ | ثبت اطلاعات سود و زیان تسعیر در کارپوشه تجاری اهمیت قانونی پیدا میکند |
دستورالعمل ۱۴۰۵ جایگزین کدام مقررات شده است؟
یکی از نکات مهم دستورالعمل جدید، تعیین تکلیف مقررات قدیمی است.
براساس بند ۷ دستورالعمل، دستورالعمل شماره ۲۰۰/۹۳/۵۲۴ مورخ ۱۳۹۳/۰۶/۲۲ و بخشنامه شماره ۳۵۳۵۴ مورخ ۱۳۷۵/۰۸/۰۳ جایگزین شدهاند. همچنین بند ۱ بخشنامه شماره ۲۰۰/۹۷/۱۷۲ مورخ ۱۳۹۷/۱۲/۲۲ از تاریخ راهاندازی مرکز مبادله ارز و طلای ایران نسخ شده است. دستورالعمل تسعیر ارز سال 1405@t…
بنابراین استفاده مکانیکی از تقسیمبندیها و نرخهایی که در دستورالعمل سال ۱۳۹۳ مطرح شده بود، بدون توجه به دستورالعمل ۱۴۰۵ میتواند موجب اشتباه شود.
تسعیر ارز در چه زمانی انجام میشود؟
دستورالعمل در ابتدا دو مقطع اصلی را از هم تفکیک میکند.
در تاریخ معامله، اقلام پولی و غیرپولی ارزی براساس نرخ ارز تاریخ معامله به واحد پول عملیاتی تبدیل و ثبت میشوند.
اما در تاریخ صورت وضعیت مالی، اصل بر این است که اقلام پولی ارزی مجدداً تسعیر شوند. حساب بانکی ارزی، دریافتنیهای ارزی، پرداختنیهای ارزی و تسهیلات ارزی از مهمترین نمونههای اقلام پولی هستند. در مقابل، موجودی کالا، دارایی ثابت و برخی پیشپرداختها حسب ماهیت میتوانند غیرپولی باشند. دستورالعمل تسعیر ارز سال 1405@t…
برای توضیح کامل این موضوع، بهتر است در سایت به مقاله «تسعیر ارز چیست؟ آموزش کامل تسعیر ارز در حسابداری» لینک داخلی داده شود.
مهمترین سؤال؛ از چه نرخ ارزی استفاده کنیم؟
در اقتصاد ایران ممکن است در یک تاریخ برای یک ارز چند نرخ مختلف وجود داشته باشد. به همین دلیل، انتخاب نرخ یکی از مهمترین مسائل عملی تسعیر ارز است.
دستورالعمل با استناد به استاندارد حسابداری شماره ۱۶ بیان میکند هرگاه بیش از یک نرخ ارز وجود داشته باشد، نرخ مورد استفاده باید نرخی باشد که جریان نقدی ناشی از معامله یا مانده حساب، در صورت تسویه در تاریخ اندازهگیری، بتواند بر مبنای آن تسویه شود. دستورالعمل تسعیر ارز سال 1405@t…
بنابراین نمیتوان صرفاً ارزانترین، گرانترین یا نرخی را که شرکت در گذشته استفاده کرده است انتخاب کرد.
اگر قانون یا مقررات برای معامله نرخ مشخصی تعیین کرده باشد
گاهی بانک مرکزی یا سایر مراجع ذیصلاح برای تأمین، واگذاری یا تسویه ارز یک سازوکار مشخص تعیین کردهاند.
در چنین شرایطی، نرخ تعیینشده براساس الزامات و مقررات مربوط، در حسابرسی مالیاتی ملاک قرار میگیرد. دستورالعمل تسعیر ارز سال 1405@t…
بنابراین اولین پرسش حسابدار باید این باشد:
آیا این معامله مشمول نرخ یا سازوکار ارزی الزامآوری است؟
اگر پاسخ مثبت باشد، قبل از مراجعه به نرخهای عمومی بازار باید همان مقررات خاص بررسی شود.
اگر نرخ الزامی وجود نداشته باشد
در معاملاتی که نرخ الزامآور مشخصی ندارند، دستورالعمل قبل از هر چیز به اسناد و مدارک واقعی معامله توجه میکند.
صورتحساب تأمین یا واگذاری ارز، اسناد تسویه، دفاتر، ثبتهای حسابداری و سایر مدارک مثبته میتوانند نشان دهند ارز با چه نرخی تأمین یا تسویه شده است. دستورالعمل تسعیر ارز سال 1405@t…
از این حکم یک نتیجه کاربردی مهم به دست میآید:
صرف ثبت یک نرخ در سند حسابداری، بدون داشتن مبنای قابل دفاع برای آن، ممکن است در رسیدگی مالیاتی کافی نباشد.
اگر اسناد و مدارک نرخ ارز وجود نداشته باشد
اگر نه نرخ الزامآور مشخصی وجود داشته باشد و نه مؤدی بتواند نرخ معامله یا تسویه را با اسناد و مدارک اثبات کند، دستورالعمل حسب مورد به نرخهای مرکز مبادله ارز و طلای ایران رجوع میکند. دستورالعمل تسعیر ارز سال 1405@t…
در اینجا تفاوت میان نرخ خرید و فروش اهمیت پیدا میکند.
برای مطالبات ارزی نرخ خرید و برای بدهی ارزی نرخ فروش
در مواردی که مطابق دستورالعمل استفاده از نرخ مرکز مبادله ضرورت پیدا کند، در تاریخ صورت وضعیت مالی:
مطالبات ارزی → نرخ خرید ارز
بدهیهای ارزی → نرخ فروش ارز
مورد استفاده قرار میگیرد. دستورالعمل تسعیر ارز سال 1405@t…
منطق آن نیز قابل فهم است. برای وصول طلب ارزی، واحد تجاری در موقعیتی قرار میگیرد که ارز در اختیار دارد؛ اما برای پرداخت بدهی ارزی، باید ارز تهیه کند.
مثال
شرکت در پایان سال ۵۰ هزار یورو بدهی دارد و نرخ الزامآور یا سند قابل اتکایی برای تسویه آن در اختیار ندارد.
در صورتی که شرایط استفاده از نرخ مرکز مبادله طبق دستورالعمل برقرار باشد، برای این بدهی نرخ فروش مربوط ملاک قرار میگیرد.
اگر شرکت ۵۰ هزار یورو طلب داشت، نرخ خرید مورد توجه قرار میگرفت.
نرخ تسعیر درآمد صادراتی
در مواردی که براساس سازوکار دستورالعمل استفاده از نرخ مرکز مبادله مطرح باشد، برای تسعیر درآمدهای صادراتی، نرخ خرید ارز مورد توجه قرار میگیرد. دستورالعمل تسعیر ارز سال 1405@t…
اما باید دو موضوع را از یکدیگر تفکیک کرد:
نرخ ثبت و تسعیر درآمد صادراتی
با
معافیت یا نرخ صفر مالیاتی درآمد و سود تسعیر آن
یک موضوع نیستند.
واردات در شرایط تحریمی
در تعیین بهای تمامشده کالای وارداتی در شرایط تحریمی، دستورالعمل ابتدا به اسناد و مدارک واقعی تأمین یا واگذاری ارز توجه میکند.
در نبود اسناد کافی، حسب شرایط مقرر در دستورالعمل، نرخ فروش مرکز مبادله ارز و طلای ایران میتواند ملاک قرار گیرد. دستورالعمل تسعیر ارز سال 1405@t…
پس در رسیدگی مالیاتی واردات، بهتر است مستندات مربوط به نحوه تهیه ارز، انتقال وجه و تسویه با فروشنده خارجی بهصورت منظم نگهداری شوند.
واردات بدون انتقال ارز
برای واردات بدون انتقال ارز نیز دستورالعمل حکم خاصی دارد.
ابتدا باید اسناد و مدارک مؤدی بررسی شود. اگر نرخ مستند قابل احراز نباشد، در شرایط مقرر از نرخ فروش اسکناس صرافی ملی ایران استفاده خواهد شد. دستورالعمل تسعیر ارز سال 1405@t…
اگر بعداً برای همان واردات تأمین ارز انجام شود، آثار مالیاتی مربوط نیز باید در زمان رسیدگی مورد توجه قرار گیرد.
اگر مقررات ارزی در طول معامله تغییر کند چه میشود؟
ممکن است یک معامله در تاریخی ایجاد شود و تسویه آن چند ماه بعد انجام شود؛ در این فاصله نیز مقررات ارزی تغییر کرده باشد.
دستورالعمل تأکید دارد که شرایط و مقررات هر مقطع زمانی باید براساس وضعیت همان تاریخ بررسی شود. دستورالعمل تسعیر ارز سال 1405@t…
بنابراین لزوماً نمیتوان مقررات تاریخ معامله را به تاریخ تسویه تعمیم داد یا بالعکس.
زیان تسعیر ارز چه زمانی هزینه قابل قبول مالیاتی است؟
دستورالعمل برای پذیرش زیان تسعیر به بند ۲۴ ماده ۱۴۸ قانون مالیاتهای مستقیم استناد میکند.
براساس این حکم، زیان تسعیر ارز که مطابق اصول متداول حسابداری و با رعایت روش یکنواخت شناسایی شده باشد، در صورت رعایت سایر شرایط میتواند بهعنوان هزینه قابل قبول مالیاتی پذیرفته شود. دستورالعمل تسعیر ارز سال 1405@t…
اما صرف ثبت حساب «زیان تسعیر ارز» کافی نیست.
در پرونده مالیاتی باید بتوان مبلغ و منشأ زیان را اثبات کرد.
مثلاً اگر شرکتی ۱۰۰ هزار یورو بدهی دارد، لازم است مشخص باشد:
مبلغ ارزی بدهی چقدر است؛ با چه نرخی قبلاً ثبت شده؛ نرخ پایان دوره از چه منبعی انتخاب شده؛ تفاوت تسعیر چگونه محاسبه شده و اصل بدهی بر چه اسناد و مدارکی استوار است.
اصل یکنواختی بسیار مهم است
یکی از فلسفههای پذیرش زیان تسعیر در مالیات این است که مؤدی روش حسابداری را بهصورت یکنواخت اجرا کند.
نمیتوان در یک دوره فقط تغییرات نرخ ارز منجر به زیان را ثبت کرد و تغییراتی را که موجب سود شدهاند نادیده گرفت.
بنابراین پروندهای که در آن تمام اقلام ارزی بهصورت منظم شناسایی و تسعیر شدهاند، از نظر دفاع مالیاتی بسیار قابل اتکاتر از حالتی است که فقط چند حساب زیانده انتخاب شدهاند.
ابهام جدی در وصول طلب یا تسویه بدهی ارزی
دستورالعمل به یکی از مسائل خاص اقتصاد ایران نیز پرداخته است.
با استناد به پاسخ سازمان حسابرسی، اگر به دلیل شرایط اقتصادی، تحریمهای بینالمللی و محدودیتهای مشابه، وصول مطالبات ارزی یا تسویه بدهیهای ارزی با ابهام قابل ملاحظهای مواجه باشد، در شرایط مقرر میتوان شناسایی آثار تسعیر را تا زمان رفع آن ابهام به تعویق انداخت. دستورالعمل تسعیر ارز سال 1405@t…
اما این حکم به معنی اختیار آزاد مؤدی برای عدم تسعیر نیست.
وجود چنین شرایطی باید براساس اسناد و مدارک احراز شود.
پس صرف جملهای مانند «به علت تحریم امکان دریافت پول وجود نداشت» برای استفاده از این حکم کافی نیست.
زیان تسعیر مربوط به درآمدهای معاف یا غیرمشمول
دستورالعمل میان منشأ بدهی ارزی و نوع درآمد مرتبط با آن ارتباط برقرار کرده است.
اگر بدهی ارزی منشأ ایجاد درآمدی باشد که معاف، غیرمشمول یا مشمول مالیات مقطوع است، زیان تسعیر مربوط با توجه به تبصره ۲ ماده ۱۴۷ قانون مالیاتهای مستقیم اصولاً بهعنوان هزینه قابل قبول مالیاتی پذیرفته نمیشود. دستورالعمل تسعیر ارز سال 1405@t…
مثلاً فرض کنید یک بدهی ارزی مستقیماً برای ایجاد درآمدی به وجود آمده که قانون آن را از مالیات معاف کرده است.
اگر افزایش نرخ ارز برای آن بدهی ۱۰ میلیارد ریال زیان تسعیر ایجاد کند، ثبت حسابداری این ۱۰ میلیارد ریال لزوماً به معنی قابل قبول بودن آن در محاسبه مالیات نیست.
زیان تسعیر مربوط به املاک
دستورالعمل برای برخی بدهیهای ارزی مرتبط با املاک نیز احکام خاصی دارد.
در مواردی مانند بدهی ارزی مربوط به تحصیل املاک یا حق واگذاری محل و همچنین برخی فعالیتهای ساخت و فروش املاک، باید وضعیت مالیاتی دارایی و درآمد مربوط بررسی شود و نمیتوان صرفاً براساس ثبت حسابداری، زیان تسعیر را هزینه قابل قبول تلقی کرد. دستورالعمل تسعیر ارز سال 1405@t…
بنابراین در پروندههای ملکی، نوع دارایی، نحوه استفاده از آن و رژیم مالیاتی درآمد مربوط اهمیت اساسی دارد.
آیا سود تسعیر ارز مشمول مالیات است؟
یکی از مهمترین سؤالات مؤدیان همین است.
دستورالعمل با استناد به آرای دیوان عدالت اداری، این قاعده کلی را دنبال میکند که جز در مواردی که قانون برای درآمد ناشی از تسعیر ارز عدم شمول، معافیت یا نرخ صفر پیشبینی کرده باشد، سود تسعیر ارز اصولاً بخشی از درآمد مؤدی محسوب میشود. دستورالعمل تسعیر ارز سال 1405@t…
بنابراین این استدلال که:
«چون ارز هنوز فروخته نشده و سود فقط دفتری است، مالیات ندارد»
بهعنوان یک قاعده عمومی قابل اتکا نیست.
خلاصه آثار مالیاتی سود و زیان تسعیر
| وضعیت | نتیجه کلی |
|---|---|
| سود تسعیر عادی | اصولاً درآمد مشمول مالیات |
| سود دارای معافیت قانونی | تابع شرایط معافیت |
| سود مشمول نرخ صفر | تابع شرایط نرخ صفر |
| زیان مرتبط با درآمد مشمول | با احراز شرایط قابل قبول |
| زیان مرتبط با درآمد معاف یا غیرمشمول | اصولاً غیرقابل قبول |
| زیان بدون مستندات کافی | در معرض عدم پذیرش |
نرخ صفر و معافیت سود تسعیر ارز
اگر قانون برای درآمد مرتبط با تسعیر ارز معافیت یا نرخ صفر پیشبینی کرده باشد، اعمال آن منوط به رعایت شرایط قانونی مربوط است.
دستورالعمل در این خصوص به مقررات ماده ۱۴۶ مکرر قانون مالیاتهای مستقیم و سایر تکالیف قانونی اشاره دارد. دستورالعمل تسعیر ارز سال 1405@t…
در نتیجه صرف اینکه منشأ ارز یک فعالیت معاف یا صادراتی باشد، برای استفاده از مزیت مالیاتی کافی نیست؛ الزامات قانونی مربوط نیز باید رعایت شده باشند.
رفع تعهد ارزی و اثر آن بر معافیت
در مواردی که استفاده از مزیت مالیاتی صادرات منوط به رفع تعهد ارزی باشد، دستورالعمل مقرر کرده است معافیت نیز به نسبت میزان رفع تعهد انجامشده قابل اعمال باشد. دستورالعمل تسعیر ارز سال 1405@t…
بنابراین شرکت صادراتی باید سه موضوع را با هم تطبیق دهد:
میزان درآمد صادراتی، ماندههای ارزی ناشی از صادرات و وضعیت رفع تعهد ارزی.
نادیده گرفتن یکی از این سه مورد میتواند در رسیدگی مالیاتی مشکل ایجاد کند.
تسعیر ارز صادرات خدمات
برای درآمد حاصل از صادرات خدمات، از جمله خدمات فنی و مهندسی، ارتباط میان تفاوت تسعیر و درآمد صادراتی باید با اسناد و مدارک اثبات شود. دستورالعمل تسعیر ارز سال 1405@t…
برای مثال اگر یک شرکت هم درآمد صادرات خدمات دارد و هم تسهیلات یا منابع ارزی دیگری دریافت کرده است، نمیتواند بدون تفکیک، تمام سود تسعیر موجودی بانک ارزی خود را به صادرات منتسب کند.
باید بتوان نشان داد مانده ارزی موردنظر واقعاً از محل درآمد صادراتی ایجاد شده است.
آیا عدم ثبت تسعیر ارز کتمان درآمد است؟
یکی از مهمترین نکات دفاعی دستورالعمل مربوط به ماده ۱۹۲ قانون مالیاتهای مستقیم است.
دستورالعمل با استناد به رأی هیأت تخصصی مالیاتی و بانکی دیوان عدالت اداری تصریح میکند که فرآیند تسعیر معاملات ارزی به خودی خود فعالیت اقتصادی مستقل مؤدی نیست.
بنابراین صرف عدم ثبت آثار تسعیر ارز، به معنی «درآمد کتمانشده» و مشمول جریمه موضوع ماده ۱۹۲ تلقی نمیشود. دستورالعمل تسعیر ارز سال 1405@t…
البته این موضوع به معنی معاف شدن سود تسعیر از مالیات نیست.
سازمان امور مالیاتی میتواند سود تسعیر ثبتنشده را محاسبه و حسب مقررات به درآمد مشمول مالیات اضافه کند؛ اما بحث اصل مالیات با جریمه کتمان درآمد ماده ۱۹۲ دو موضوع جداگانه است.
این تفکیک در تنظیم لوایح مالیاتی اهمیت زیادی دارد.
اختلاف پروانه گمرکی با دفاتر شرکت
یکی دیگر از مسائل رایج شرکتهای بازرگانی، اختلاف ارزش کالا در اسناد گمرکی و دفاتر حسابداری است.
این اختلاف ممکن است صرفاً ناشی از تفاوت نرخ ارز مورد استفاده گمرک با نرخ مورد استفاده مؤدی در ثبت حسابداری باشد.
دستورالعمل تأکید میکند اطلاعات پروانه گمرکی باید همراه با سایر مدارک بررسی شود و صرف وجود اختلاف، بهتنهایی نمیتواند مبنای نادیده گرفتن اطلاعات دفاتر و اسناد مثبته مؤدی باشد. دستورالعمل تسعیر ارز سال 1405@t…
بنابراین در چنین پروندههایی بهتر است شرکت بتواند یک صورت تطبیق تهیه کند که اختلاف ارزش گمرکی و دفاتر را به تفکیک نرخ ارز، هزینه حمل، بیمه و سایر عوامل توضیح دهد.
تکلیف بسیار مهم از ۷ اردیبهشت ۱۴۰۶
بند ۶ دستورالعمل یکی از مهمترین احکام اجرایی آن را مقرر کرده است.
از تاریخ ۱۴۰۶/۰۲/۰۷ به بعد، زیان تسعیر ارز صرفاً در صورتی قابل پذیرش خواهد بود که مؤدی آن را از طریق کارپوشه تجاری اعلام کرده باشد و سایر شرایط قانونی نیز رعایت شده باشد. دستورالعمل تسعیر ارز سال 1405@t…
همچنین اشخاص تجاری از همین تاریخ مکلفاند اطلاعات درآمدی ناشی از سود تسعیر ارز را در کارپوشه تجاری سامانه مؤدیان ثبت کنند. عدم ثبت این اطلاعات نیز مشمول حکم قانونی مربوط خواهد بود. دستورالعمل تسعیر ارز سال 1405@t…
نکته مهم برای سال ۱۴۰۶:
ثبت سود یا زیان تسعیر در دفاتر و اظهارنامه بهتنهایی کافی نخواهد بود؛ تکلیف کارپوشه تجاری نیز باید کنترل شود.
چکلیست عملی پایان سال برای حسابدار
قبل از نهایی کردن حسابهای ارزی، این کنترلها میتواند احتمال اختلاف مالیاتی را بهطور محسوسی کاهش دهد:
- فهرست کامل ماندههای ارزی تهیه شود؛ ماهیت پولی یا غیرپولی هر حساب مشخص شود؛ منشأ ایجاد هر دارایی یا بدهی ارزی مستند گردد؛ نرخ الزامآور قانونی احتمالی بررسی شود؛ اسناد تأمین، فروش یا تسویه ارز گردآوری شود؛ نرخ تسعیر و منبع آن مستند شود؛ سود و زیان هر حساب جداگانه محاسبه شود؛ ارتباط آن با درآمدهای مشمول، معاف یا نرخ صفر تعیین گردد؛ در شرکتهای صادراتی وضعیت رفع تعهد ارزی کنترل شود؛ اختلاف دفاتر با اطلاعات گمرکی تطبیق داده شود؛ و از تاریخ ۱۴۰۶/۰۲/۰۷ تکالیف کارپوشه تجاری نیز انجام شود.
سوالات متداول درباره دستورالعمل تسعیر ارز ۱۴۰۵
آیا باید همیشه از نرخ مرکز مبادله برای تسعیر استفاده کنیم؟
خیر. دستورالعمل ابتدا به نرخ الزامآور قانونی و سپس به اسناد و مدارک واقعی معامله توجه میکند. استفاده از نرخ مرکز مبادله در شرایط مشخصی مطرح میشود، نه به عنوان نرخ واحد و همیشگی تمام معاملات ارزی. دستورالعمل تسعیر ارز سال 1405@t…
برای بدهی ارزی نرخ خرید استفاده میشود یا فروش؟
در مواردی که مطابق دستورالعمل نرخ مرکز مبادله ملاک باشد، برای بدهیهای ارزی نرخ فروش و برای مطالبات ارزی نرخ خرید مورد استفاده قرار میگیرد. دستورالعمل تسعیر ارز سال 1405@t…
آیا هر زیان تسعیر ارزی هزینه قابل قبول مالیاتی است؟
خیر. باید شرایط بند ۲۴ ماده ۱۴۸، اصول حسابداری، یکنواختی روش، مستندات و منشأ بدهی یا دارایی بررسی شود. زیان مرتبط با برخی درآمدهای معاف یا غیرمشمول نیز اصولاً قابل قبول نیست. دستورالعمل تسعیر ارز سال 1405@t…
آیا سود تسعیر ارز همیشه معاف است؟
خیر. اصل بر درآمد بودن سود تسعیر است، مگر اینکه قانون در مورد خاص، عدم شمول، معافیت یا نرخ صفر مقرر کرده باشد. دستورالعمل تسعیر ارز سال 1405@t…
آیا عدم ثبت سود تسعیر مشمول جریمه کتمان درآمد ماده ۱۹۲ است؟
طبق رأی مورد استناد دستورالعمل، صرف عدم ثبت فرآیند تسعیر بهعنوان کتمان درآمد موضوع ماده ۱۹۲ تلقی نمیشود؛ هرچند اصل درآمد و مالیات مربوط میتواند حسب مقررات محاسبه شود. دستورالعمل تسعیر ارز سال 1405@t…
اگر مبلغ پروانه گمرکی با دفاتر متفاوت باشد، کدامیک ملاک است؟
اختلاف باید بررسی شود. اطلاعات گمرکی بهتنهایی موجب بیاعتبار شدن دفاتر و اسناد مثبته مؤدی نیست و سایر مستندات نیز باید مورد رسیدگی قرار گیرند. دستورالعمل تسعیر ارز سال 1405@t…
تکلیف کارپوشه تجاری از چه تاریخی اجرا میشود؟
براساس دستورالعمل، از ۱۴۰۶/۰۲/۰۷ تکالیف مربوط به اعلام زیان و ثبت اطلاعات سود تسعیر در کارپوشه تجاری مطرح میشود. دستورالعمل تسعیر ارز سال 1405@t…
جمعبندی
دستورالعمل تسعیر ارز ۱۴۰۵ نشان میدهد که رسیدگی مالیاتی به تسعیر ارز صرفاً با انتخاب یک نرخ و ضرب آن در مانده ارزی پایان سال تمام نمیشود.
حسابدار باید همزمان ماهیت قلم ارزی، مقررات حاکم بر معامله، نرخ قابل اعمال، مستندات، منشأ سود یا زیان، نوع درآمد مرتبط و تکالیف مالیاتی مؤدی را بررسی کند.
شاید مهمترین پیام عملی این دستورالعمل این باشد:
نرخ تسعیر باید قابل دفاع باشد و سود یا زیان تسعیر باید قابل ردیابی باشد.
هرچه ارتباط میان مانده ارزی، قرارداد، مدارک بانکی، نرخ مورد استفاده و ثبت حسابداری شفافتر باشد، دفاع از آن در رسیدگی مالیاتی نیز آسانتر خواهد بود.