مهرماه ۱۴۰۵ برای حسابداران و واحدهای مالی، ماه مهمی از نظر انجام تکالیف مالیاتی و بیمهای است. پایان مهلت ارسال صورتحسابهای فصل تابستان، ارسال لیست مالیات حقوق شهریور و آمادهسازی اطلاعات مالیات بر ارزش افزوده از جمله مهمترین تکالیفی هستند که باید در این ماه مورد توجه قرار گیرند.
در ادامه، مهمترین مهلتهای مهرماه ۱۴۰۵ را مرور میکنیم.
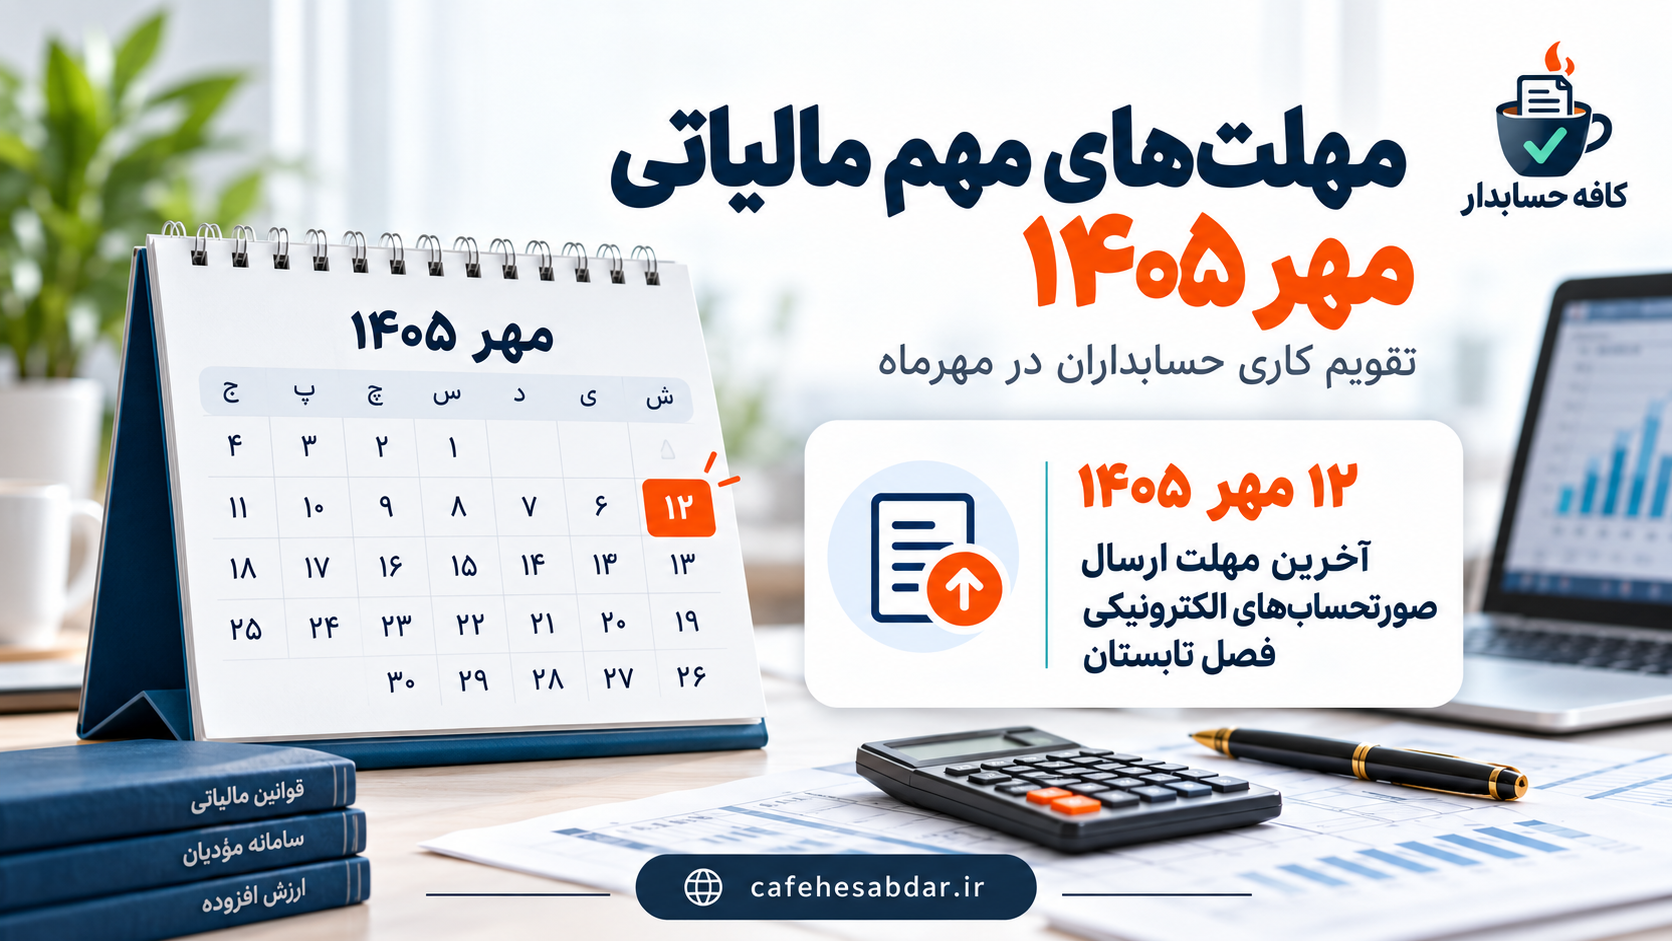
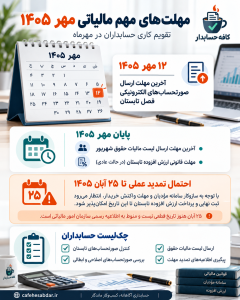
۱۲ مهر ۱۴۰۵؛ آخرین مهلت ارسال صورتحسابهای فصل تابستان
مؤدیان مشمول سامانه مؤدیان تا ۱۲ مهر ۱۴۰۵ فرصت دارند صورتحسابهای الکترونیکی مربوط به معاملات فصل تابستان را در سامانه ثبت و ارسال کنند.
با توجه به تأثیر مستقیم صورتحسابهای ثبتشده بر اعتبار مالیاتی خریداران و خلاصه عملکرد مالیات بر ارزش افزوده، توصیه میشود مؤدیان پیش از پایان این مهلت، وضعیت تمامی صورتحسابهای صادرشده، اصلاحی و ابطالی فصل تابستان را بررسی کنند.
نکته مهم این است که پس از پایان این مهلت، خریداران همچنان برای واکنش به صورتحسابهای ثبتشده فرصت خواهند داشت.
پایان مهر؛ مهلت ارسال لیست مالیات حقوق شهریور
کارفرمایان مکلفاند فهرست حقوق و مزایای پرداختی یا تخصیصیافته کارکنان مربوط به شهریور ۱۴۰۵ را تا پایان مهرماه در سامانه مالیات حقوق ارسال کنند.
پیش از ارسال نهایی بهتر است اطلاعات کارکنان، مبلغ حقوق و مزایا، معافیتها و مالیات محاسبهشده کنترل شود و رسید ثبت موفق فهرست نیز نگهداری شود.
پایان مهر؛ مهلت قانونی ارزش افزوده تابستان
مطابق ماده ۴ قانون مالیات بر ارزش افزوده، مالیات و عوارض هر دوره مالیاتی باید حداکثر تا پایان ماه پس از پایان دوره پرداخت شود.
بر این اساس، مهلت قانونی ارزش افزوده فصل تابستان در حالت عادی پایان مهرماه ۱۴۰۵ خواهد بود.
با این حال، به دلیل سازوکار سامانه مؤدیان و مهلت قانونی خریداران برای واکنش به صورتحسابهای صادرشده تا ۱۲ آبان، امکان نهاییشدن کامل اطلاعات پیش از این تاریخ وجود ندارد.
به همین دلیل، همانطور که پیشتر در کافه حسابدار بررسی کردیم، انتظار میرود برای ثبت نهایی خلاصه عملکرد و پرداخت مالیات بر ارزش افزوده تابستان، فرصت بیشتری در نظر گرفته شود و احتمالاً این مهلت تا حدود ۲۵ آبان ۱۴۰۵ تعیین شود.
این تاریخ تا زمان صدور اطلاعیه یا بخشنامه رسمی سازمان امور مالیاتی قطعی نیست.
وضعیت دفاتر الکترونیکی فصل تابستان
برای مؤدیانی که سال مالی آنها از ابتدای سال ۱۴۰۵ آغاز شده است، اطلاعات رویدادهای مالی باید بهصورت دورههای سهماهه در سامانه دفاتر تجاری الکترونیکی بارگذاری شود.
طبق زمانبندی مقرر، مهلت بارگذاری اطلاعات فصل تابستان اصولاً دو ماه پس از پایان این دوره است؛ بنابراین این تکلیف در آبان ۱۴۰۵ قرار میگیرد و جزو مهلتهای اصلی مهرماه محسوب نمیشود.
چکلیست حسابداران در مهر ۱۴۰۵
در مهرماه بهتر است واحدهای مالی این موارد را در اولویت قرار دهند:
- کنترل و ارسال تمام صورتحسابهای الکترونیکی تابستان تا ۱۲ مهر
- بررسی صورتحسابهای ردشده، ابطالی و اصلاحی
- کنترل واکنش خریداران در سامانه مؤدیان
- آمادهسازی اطلاعات ارزش افزوده تابستان
- ارسال لیست مالیات حقوق شهریور تا پایان مهر
- نگهداری رسیدهای ثبت و پرداخت
- بررسی اطلاعیههای جدید سازمان امور مالیاتی درباره تمدید مهلتها
مهمترین تاریخ مالیاتی مهر ۱۴۰۵، ۱۲ مهر برای پایان مهلت ارسال صورتحسابهای فصل تابستان است.
در ادامه ماه نیز حسابداران باید تکالیف ماهانه مانند ارسال فهرست مالیات حقوق شهریور را انجام داده و همزمان اطلاعات لازم برای نهاییسازی مالیات بر ارزش افزوده تابستان را آماده کنند.
با توجه به سازوکار سامانه مؤدیان، احتمال دارد مهلت عملی ثبت نهایی و پرداخت ارزش افزوده تابستان تا ۲۵ آبان ۱۴۰۵ ادامه پیدا کند؛ اما تا زمان اعلام رسمی سازمان امور مالیاتی، این تاریخ قطعی نیست.
.