رئیس کل سازمان امور مالیاتی کشور با صدور بخشنامهای جدید، نحوه استرداد مالیات اضافهپرداختی بابت مالیات بر درآمد حقوق را تعیین کرد.
بر اساس این بخشنامه، در صورتی که از حقوق فرد بیش از مالیات متعلق کسر و به سازمان امور مالیاتی پرداخت شده باشد، حقوقبگیر میتواند با رعایت مقررات قانونی درخواست استرداد مبلغ اضافهپرداختی را ارائه کند.
یکی از مهمترین نکات بخشنامه جدید، تعیین مهلت سه روز کاری برای واریز مبلغ قابل استرداد پس از طی مراحل رسیدگی و تأیید استرداد است.
بخشنامه جدید استرداد مالیات حقوق چه میگوید؟
بخشنامه شماره ۲۰۰/۵۴۷۷۷/د سازمان امور مالیاتی در تاریخ ۱۱ مهر ۱۴۰۵ در خصوص نحوه استرداد اضافهپرداختی مالیات بر درآمد حقوق ابلاغ شده است.
این بخشنامه با استناد به مواد ۸۷، ۲۴۲ و ۲۴۳ قانون مالیاتهای مستقیم صادر شده و فرآیند رسیدگی و پرداخت اضافهپرداختی مالیات حقوق را مشخص میکند.
اگر مالیات پرداختشده بابت حقوق بیش از مالیات قانونی متعلق باشد و حقوقبگیر مطابق مقررات درخواست استرداد کرده باشد، اداره کل امور مالیاتی محل سکونت وی باید درخواست را بررسی کند.
پس از احراز اضافهپرداخت مالیات و بررسی وضعیت بدهی مالیاتی، اطلاعات فرد شامل مشخصات و شماره شبای وی برای انجام فرآیند استرداد به اداره کل امور مالیاتی دریافتکننده مالیات ارسال خواهد شد.
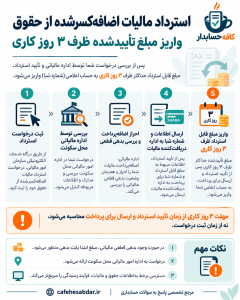
استرداد مالیات ظرف سه روز کاری
یکی از مهمترین بخشهای این ابلاغیه آن است که اداره کل امور مالیاتی دریافتکننده مالیات موظف شده ظرف سه روز کاری، مبلغ قابل استرداد را از محل وصولیهای جاری به حساب ذینفع واریز کند.
پس از پرداخت نیز نتیجه و مستندات مربوط باید به اداره کل امور مالیاتی محل سکونت مؤدی ارسال شود.
یک نکته بسیار مهم
عبارت «سه روز کاری» به این معنا نیست که هر حقوقبگیر سه روز پس از ثبت درخواست، پول خود را دریافت خواهد کرد.
ابتدا باید:
- درخواست استرداد ارائه شود؛
- اداره مالیاتی محل سکونت درخواست را بررسی کند؛
- اضافهپرداخت مالیات احراز شود؛
- وضعیت بدهی قطعی مالیاتی فرد بررسی شود؛
- مشخصات و شماره شبای ذینفع برای پرداخت به اداره مالیاتی دریافتکننده مالیات اعلام شود.
مهلت سهروزه مربوط به مرحله پرداخت پس از انجام این بررسیها و تأیید مبلغ قابل استرداد است.
بنابراین تیترهایی که صرفاً از «بازگشت مالیات ظرف سه روز پس از درخواست» سخن میگویند، ممکن است برداشت دقیقی از مفاد بخشنامه ایجاد نکنند.
اگر حقوقبگیر بدهی مالیاتی داشته باشد چه میشود؟
مطابق بخشنامه، اگر درخواستکننده دارای بدهی قطعی مالیاتی باشد، اضافهپرداخت مالیات ابتدا بابت بدهی وی منظور خواهد شد.
در صورتی که پس از تسویه بدهی همچنان مبلغی باقی بماند، مازاد آن قابل استرداد خواهد بود.
درخواست استرداد را باید به کجا ارائه کرد؟
در فرآیند پیشبینیشده برای استرداد مالیات حقوق، درخواست حقوقبگیر به اداره امور مالیاتی محل سکونت وی ارائه میشود.
اداره مالیاتی محل سکونت پس از بررسی و احراز شرایط، اطلاعات لازم از جمله شماره شبای ذینفع را به اداره کلی که مالیات را دریافت کرده است ارسال میکند تا مبلغ قابل استرداد پرداخت شود.
مهلت درخواست استرداد مالیات حقوق
مطابق ضوابط بخشنامه شماره ۲۰۰/۱۴۰۳/۵۰ مورخ ۱۴ بهمن ۱۴۰۳، در موارد مشمول ماده ۸۷ قانون مالیاتهای مستقیم، حقوقبگیر باید درخواست کتبی استرداد خود را پس از پایان تیرماه سال بعد و تا پایان همان سال به اداره امور مالیاتی محل سکونت ارائه کند.
برای مثال، در صورتی که اضافهپرداخت مربوط به مالیات حقوق یک سال مشخص باشد، درخواست مشمول ماده ۸۷ باید در بازه قانونی تعیینشده در سال بعد ارائه شود.
البته همه موارد اضافهکسر مالیات حقوق الزاماً شرایط یکسانی ندارند و علت ایجاد اضافهپرداخت نیز در تعیین شیوه رسیدگی اهمیت دارد.
اگر اشتباه از طرف کارفرما باشد چه؟
ممکن است اضافهکسر مالیات ناشی از مواردی مانند اشتباه در محاسبه مالیات، عدم اعمال صحیح معافیتها یا برداشت نادرست از مقررات توسط کارفرما باشد.
در رویههای مالیاتی پیشین بین این وضعیت و حالتی که اضافهپرداخت بهطور طبیعی و با اجرای صحیح مقررات ایجاد شده، تفاوت قائل شده است.
بنابراین در پروندههایی که اضافهپرداخت ناشی از اشتباه محاسباتی کارفرما است، باید منشأ اضافهکسر نیز بررسی شود و نباید بدون بررسی، همه موارد را صرفاً مشمول فرآیند ماده ۸۷ دانست.
دسترسی آنلاین ادارات مالیاتی به اطلاعات حقوق
در بخش دیگری از ابلاغیه جدید، معاونت فناوریهای مالیاتی مکلف شده امکان دسترسی برخط ادارات کل امور مالیاتی محل سکونت حقوقبگیران را به اطلاعات حقوق و دستمزد و مالیات پرداختشده آنها در سامانههای مربوط فراهم کند.
اجرای این حکم میتواند فرآیند بررسی درخواستهای استرداد را سادهتر کرده و نیاز به تبادل دستی اطلاعات بین واحدهای مختلف مالیاتی را کاهش دهد.
این بخشنامه برای حقوقبگیران چه اهمیتی دارد؟
تا پیش از این، یکی از مشکلات عملی استرداد مالیات حقوق، تفاوت میان اداره مالیاتی محل سکونت حقوقبگیر و ادارهای بود که مالیات کارفرما به آن پرداخت شده بود.
بخشنامه جدید تلاش کرده فرآیند ارتباط بین این دو اداره را مشخص کند و برای مرحله نهایی پرداخت نیز یک مهلت معین سهروزه در نظر بگیرد.
بنابراین مهمترین تغییر را میتوان شفافتر شدن مسئولیت ادارات مالیاتی و تسریع مرحله نهایی پرداخت مبلغ تأییدشده دانست.
جمعبندی
اگر از حقوق شما بیش از میزان قانونی مالیات کسر و پرداخت شده باشد، امکان درخواست استرداد اضافهپرداخت وجود دارد.
طبق بخشنامه جدید سازمان امور مالیاتی، پس از بررسی درخواست، احراز اضافهپرداخت، تعیین وضعیت بدهی قطعی و ارسال اطلاعات به اداره دریافتکننده مالیات، مبلغ قابل استرداد باید ظرف سه روز کاری به حساب ذینفع واریز شود.
بنابراین باید میان مدت زمان رسیدگی به درخواست و مهلت سهروزه پرداخت پس از تأیید استرداد تفاوت قائل شد.