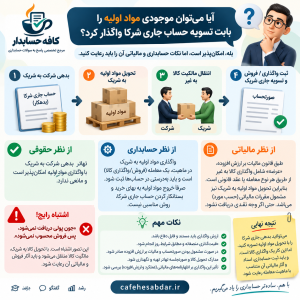
بله، از نظر حقوقی میتوان بدهی شرکت به شریک را با واگذاری مواد اولیه تسویه کرد؛ اما از نظر حسابداری و مالیاتی، این کار صرفاً «تسویه جاری شرکا با بهای خرید مواد» نیست. واگذاری مواد اولیه به شریک، انتقال کالا به غیر محسوب میشود و باید آثار فروش/واگذاری کالا، صورتحساب و مالیاتهای مربوط حسب مورد رعایت شود. طبق قانون مالیات بر ارزش افزوده، «عرضه» شامل واگذاری کالا به غیر از طریق هر نوع معامله یا عقد قانونی است.
اگر شرکت به شریک بدهکار باشد، اصل اینکه بهجای پرداخت وجه نقد، مقداری از مواد اولیه شرکت به شریک تحویل داده شود قابل انجام است؛ اما نمیتوان صرفاً موجودی مواد اولیه را به قیمت تمامشده بستانکار و حساب جاری شریک را بدهکار کرد و تصور کرد چون وجهی دریافت نشده، فروشی اتفاق نیفتاده است.
در واقع شرکت مالک مواد اولیه است و با تحویل آن به شریک، مالکیت کالا را به شخص دیگری منتقل میکند. قانون مالیات بر ارزش افزوده نیز «عرضه» را واگذاری کالا به غیر از طریق هر نوع معامله یا عقد قانونی تعریف کرده است؛ بنابراین غیرنقدی بودن تسویه، ماهیت واگذاری کالا را از بین نمیبرد.
برای مثال فرض کنیم شرکت ۱۰۰ میلیون تومان به یکی از شرکا بدهکار است و توافق میشود بهجای وجه نقد، مواد اولیه به او واگذار شود. از نظر حسابداری بهتر است این موضوع بهعنوان واگذاری/فروش مواد اولیه و سپس تسویه طلب شریک منعکس شود، نه اینکه مواد اولیه مستقیماً به بهای تمامشده با جاری شریک تهاتر شود.
در نتیجه، اگر مواد اولیه مشمول مالیات و عوارض ارزش افزوده باشد، آثار ارزش افزوده آن نیز باید بررسی و رعایت شود؛ زیرا قانون فعلی، عرضه کالا در ایران را مشمول مقررات ارزش افزوده میداند مگر اینکه کالا یا معامله حسب مقررات از مالیات معاف باشد.
همچنین قیمتگذاری اهمیت زیادی دارد. اینکه مواد اولیه دقیقاً به همان مبلغی که چند ماه قبل خریداری شده به شریک منتقل شود، لزوماً مبنای قابل دفاعی نیست؛ بهویژه اگر قیمت روز کالا تغییر قابلتوجهی کرده باشد یا شریک شخص وابسته به شرکت باشد. بهتر است ارزش واگذاری مستند، قابل دفاع و همراه با مدارک کافی باشد.
میتوانید بدهی جاری شرکا را با تحویل مواد اولیه تسویه کنید، اما نمیتوانید صرفاً برای اینکه فروش ثبت نشود، مواد اولیه را به بهای خرید از موجودی خارج و با جاری شریک تهاتر کنید. واگذاری مواد به شریک یک معامله و انتقال کالا است و باید ثبت حسابداری، اسناد و صورتحساب و آثار مالیاتی آن متناسب با ماهیت معامله رعایت شود.