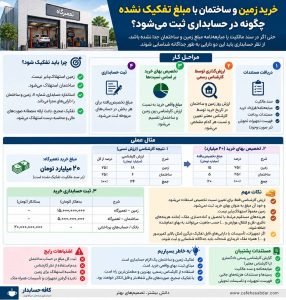
بله، خرید تعمیرگاه باید بهعنوان دارایی ثابت ثبت شود؛ اما مبلغ خرید ملک را نباید تماماً به «ساختمان» بزنید. زمین و ساختمان باید از هم تفکیک شوند، چون ساختمان مستهلک میشود ولی زمین معمولاً استهلاکپذیر نیست.
اگر در سند مالکیت مبلغ زمین و ساختمان جدا نشده چه کنیم؟
این وضعیت کاملاً طبیعی است. معمولاً در مبایعهنامه یا سند انتقال، یک مبلغ برای کل ملک درج میشود و قیمت زمین و اعیانی جداگانه مشخص نیست. اما از نظر حسابداری، استاندارد حسابداری شماره ۱۱ تصریح میکند که زمین و ساختمان حتی اگر با هم خریداری شده باشند، داراییهای مجزا هستند و باید جداگانه به حساب گرفته شوند.
بنابراین مثلاً اگر تعمیرگاه به مبلغ ۲۰ میلیارد تومان خریداری شده، ثبت کل مبلغ به شکل زیر مناسب نیست:
ساختمان ۲۰ میلیارد بدهکار
بانک/بستانکاران ۲۰ میلیارد بستانکار
چون در سالهای بعد باعث میشود بخشی از مبلغ مربوط به زمین نیز اشتباهاً وارد محاسبات استهلاک ساختمان شود.
مبلغ را چطور تفکیک کنیم؟
بهترین راه این است که ارزش زمین و اعیانی در تاریخ خرید توسط کارشناس معتبر مشخص شود. استاندارد نیز در بحث ارزشگذاری زمین و ساختمان به ارزش بازار و استفاده از ارزیابان دارای صلاحیت حرفهای اشاره دارد.
بعد، مبلغ واقعی خرید را بر اساس نسبت ارزش زمین و ساختمان بین این دو تقسیم کنید.
مثلاً شرکت تعمیرگاه را مجموعاً ۲۰ میلیارد تومان خریده و کارشناس در تاریخ خرید ارزشهای نسبی زیر را تعیین کرده است:
زمین: ۱۸ میلیارد تومانساختمان: ۶ میلیارد تومانجمع ارزش کارشناسی: ۲۴ میلیارد تومان
یعنی زمین ۷۵٪ و ساختمان ۲۵٪ ارزش کل ملک را تشکیل میدهد. در نتیجه همان ۲۰ میلیارد تومان بهای واقعی خرید را به همین نسبت تخصیص میدهیم:
زمین: ۱۵ میلیارد تومانساختمان: ۵ میلیارد تومان
ثبت خرید:
زمین – تعمیرگاه ۱۵,۰۰۰,۰۰۰,۰۰۰ تومان بدهکار
ساختمان – تعمیرگاه ۵,۰۰۰,۰۰۰,۰۰۰ تومان بدهکار
بانک / حسابهای پرداختنی ۲۰,۰۰۰,۰۰۰,۰۰۰ تومان بستانکار
نکته مهم این است که ارزش کارشناسی ۲۴ میلیارد تومان را بهعنوان بهای خرید ثبت نمیکنیم؛ کارشناسی در این مثال فقط مبنایی برای تعیین نسبت تخصیص بهای واقعی معامله است. دارایی ثابت در زمان شناخت اولیه اصولاً به بهای تمامشده اندازهگیری میشود.
هزینههای مستقیم مرتبط با تحصیل و آمادهسازی دارایی نیز حسب ماهیت میتوانند جزء بهای تمامشده قرار گیرند.
درباره تعمیرگاه یک نکته دیگر هم مهم است
اگر تعمیرگاه شامل تجهیزات، بالابر، کمپرسور، تأسیسات قابلتفکیک، تجهیزات تعمیرگاهی یا سایر داراییهایی بوده که همراه ملک خریداری شدهاند، بهتر است بررسی شود آیا این اقلام نیز باید جداگانه شناسایی شوند.
استاندارد برای اجزای بااهمیتی که عمر مفید یا الگوی مصرف متفاوت دارند، حسابداری و استهلاک جداگانه را پیشبینی کرده است.
پس قبل از ثبت نهایی، من از فروشنده فقط سند مالکیت را نمیگرفتم؛ مبایعهنامه/قرارداد خرید، سند انتقال، مستندات پرداخت و فهرست تجهیزات و تأسیسات تحویلی تعمیرگاه را هم بررسی میکردم.