سلام
ببخشید آیا لازمه فاکتورهای ابطالی همان فصل در دفاتر قانونی ثبت شوند؟یا فقط فاکتورهای ابطالی مربوط به فصل های قبل احتیاج به ثبتشون هست
چون ما داخل سیستم وقتی ابطال فاکتور رو میزنیم خود سیستم فاکتور رو حذف میکنه و من جایی خوندم که باید اون فاکتور رو معکوس داخل سیستم ثبت کنیم که مغایرت فروش نداشته باشیم
حالا اگر ابطال فروش مربوط به همان فصل باشه که مغایرتی ایجاد نمیشه بازم لازمه ثبت دفاتر کنیم؟

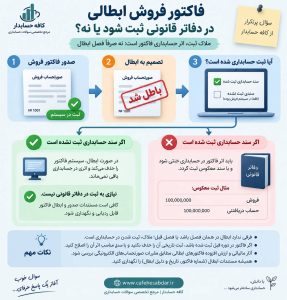
اگر فاکتور فروش در همان دوره ابطال شده باشد، ملاک این است که اثر حسابداری آن در دفاتر باقی نماند؛ بنابراین اگر نرمافزار فاکتور را قبل از ثبت قطعی در حسابداری حذف میکند و هیچ سند حسابداری بابت فروش ایجاد نشده یا اثر آن کاملاً حذف شده است، الزام عملی به ثبت یک سند فروش و سپس سند معکوس صرفاً برای نمایش فاکتور ابطالی وجود ندارد.
اما باید بین ابطال صورتحساب و اصلاح ثبت حسابداری تفاوت قائل شویم.
فرض کنید فاکتور فروش ۱۰۰ میلیون ریالی صادر کردهاید و هنگام صدور، نرمافزار این ثبت را ایجاد کرده است:
> حساب دریافتنی ۱۰۰ فروش ۱۰۰
اگر بعداً فاکتور باطل شود، صرف اینکه در سامانه فروش یا سامانه مؤدیان وضعیت آن «ابطال» شود کافی نیست؛ اگر ثبت فوق وارد حسابداری شده باشد، اثر آن نیز باید خنثی شود. مثلاً:
> فروش ۱۰۰ حساب دریافتنی ۱۰۰
بنابراین پاسخ سؤال شما بیشتر به نحوه عملکرد نرمافزار بستگی دارد، نه صرفاً اینکه ابطال در همان فصل بوده یا فصل قبل.
اگر فاکتور در همان فصل صادر و ابطال شده و نرمافزار شما با ابطال، سند حسابداری مرتبط را نیز بهگونهای حذف/خنثی میکند که در گردش فروش و حساب مشتری اثری باقی نمیماند، لازم نیست برای ایجاد گردش صوری، ابتدا فروش و سپس معکوس آن را مجدداً ثبت کنید. البته مستندات صدور و ابطال صورتحساب باید قابل ردیابی و نگهداری باشد.
ولی اگر فاکتور قبلاً در دفاتر ثبت شده است، بهتر و اصولیتر است سابقه ثبت را حذف نکنید؛ بلکه با سند ابطال/معکوس، اثر آن را خنثی کنید. این کار زنجیره رسیدگی و کنترل حسابرسی را نیز شفاف نگه میدارد.
در مورد فاکتور مربوط به فصل یا دوره قبل موضوع مهمتر است. اگر فروش قبلاً در دفاتر و گزارشهای دوره قبل منعکس شده باشد، نباید ثبت تاریخی آن دوره را صرفاً حذف کرد. ابطال باید در دوره مربوط و با سند حسابداری مناسب منعکس شود و حسب مورد آثار مالیات و ارزش افزوده آن نیز مطابق مقررات صورتحسابهای الکترونیکی بررسی شود.
پس قاعده کاربردی را میتوان اینطور خلاصه کرد:
«ملاک، همان فصل یا فصل قبل بودن نیست؛ ملاک این است که فاکتور قبلاً اثر حسابداری پیدا کرده است یا خیر. اگر اثر حسابداری داشته، ابطال آن نیز باید در حسابداری قابل ردیابی باشد.»