با سلام و وقت بخیر
قبض برقی که در سامانه مودیان ثبت میشه با قبض برقی که خود اداره برق صادر میکنه متفاوت هست
۱.این تفاوت طبیعیه یا باید پیگیری کنم
۲.اگه ملاک قبض صادر شده توسط اداره برق(مثل قدیم) باشه این اختلاف ارزش افزوده که با سامانه مودیان پیدا میشه را چطوری حلش کنیم؟
۳.اگه ملاک سامانه مودیان باشه ، در دفاتر به مشکل میخوریم
کدومش باید ملاک قرار بدیم؟
و اینکه قبض صادر شده در ۱۴۰۵ ولی نصفش از ۱۴۰۴ هست را میشه اون نصفه را در ۱۴۰۴ بعنوان هزینه ثبت کرد؟یا باید در ۱۴۰۵ از سودوزیان انباشته کسر کرد؟
با تشکر

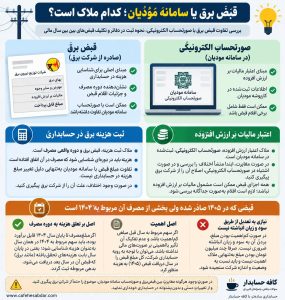
برای ثبت حسابداری هزینه برق، ملاک اصلی ماهیت و دوره مصرف و قبض/صورتحساب شرکت برق است؛ اما برای اعتبار مالیات بر ارزش افزوده باید اطلاعات صورتحساب الکترونیکی ثبتشده در سامانه مؤدیان و شرایط قانونی پذیرش اعتبار را نیز رعایت کنید. بنابراین مغایرت این دو را نباید با تغییر دلخواه مبلغ یکی از آنها برطرف کرد و علت اختلاف باید مشخص شود.
در مورد سؤال اول، اگر مبلغ قبضی که شرکت برق در اختیار شما قرار داده با صورتحساب الکترونیکی درجشده در کارپوشه سامانه مؤدیان متفاوت است، ابتدا دوره مصرف، مبلغ بهای برق، عوارض، مالیات و ارزش افزوده و سایر اقلام قبض را جداگانه مقایسه کنید. گاهی تفاوت ناشی از این است که همه اجزای قبض، مبنای یکسانی برای مالیات بر ارزش افزوده ندارند.
اگر اختلاف واقعی در مبلغ صورتحساب یا مالیات و ارزش افزوده وجود دارد، موضوع را از شرکت برق پیگیری کنید؛ چون نباید صرفاً برای تطبیق حسابداری، اطلاعات یکی از دو منبع را بهصورت دستی تغییر داد.
در مورد سؤال دوم و سوم، باید هزینه حسابداری را از اعتبار مالیات بر ارزش افزوده جدا کنیم.
برای ثبت در دفاتر، هزینه برق باید بر اساس اسناد و مدارک شرکت و دورهای که مصرف برق واقعاً مربوط به آن است شناسایی شود(قبض برق دریافتی). بنابراین صرف اینکه عدد موجود در سامانه مؤدیان متفاوت است، دلیل نمیشود هزینه واقعی برق را تغییر دهیم.
اما در مورد اعتبار مالیات بر ارزش افزوده، صورتحساب الکترونیکی و اطلاعات ثبتشده در سامانه مؤدیان اهمیت ویژهای دارد. بنابراین اگر مثلاً در دفاتر بابت هزینه برق و مالیات و عوارض مبلغی ثبت کردهاید ولی اعتبار قابل پذیرش در سامانه مبلغ دیگری است، ابتدا باید منشأ اختلاف را مشخص کنید و در صورت وجود اشتباه در صورتحساب الکترونیکی، اصلاح آن را از صادرکننده پیگیری کنید.
پس راهحل این نیست که بگوییم «همیشه قبض برق ملاک است» یا «همیشه عدد سامانه مؤدیان ملاک است». برای شناسایی هزینه، اسناد و واقعیت مصرف اهمیت دارد و برای اعتبار ارزش افزوده، ضوابط صورتحساب الکترونیکی سامانه مؤدیان نیز باید رعایت شود.
قبض ۱۴۰۵ که بخشی از مصرف آن مربوط به ۱۴۰۴ است
اگر قبض در سال ۱۴۰۵ صادر شده، اما دوره مصرف آن مثلاً بخشی مربوط به اسفند ۱۴۰۴ و بخشی مربوط به فروردین ۱۴۰۵ باشد، از نظر حسابداری اصل بر این است که هزینه به دورهای منظور شود که مصرف در آن اتفاق افتاده است.
بنابراین در زمان بستن حسابهای سال ۱۴۰۴، اگر مبلغ برق مصرفشده تا پایان سال قابل برآورد بوده، اصولاً باید سهم مربوط به سال ۱۴۰۴ در همان سال بهعنوان هزینه شناسایی میشد. به بیان ساده، در پایان سال بابت هزینههایی مانند آب، برق، گاز و موارد مشابه که مصرف آنها مربوط به سال جاری است ولی قبض در سال بعد دریافت میشود، باید هزینه مربوط به دوره شناسایی و بدهی آن ثبت شود.
با این حال، اصل اهمیت نیز باید مورد توجه قرار گیرد. اگر سهم هزینه مربوط به سال قبل در مقایسه با فعالیت، هزینهها و صورتهای مالی شرکت مبلغی کماهمیت باشد و عدم تفکیک آن تأثیر بااهمیتی بر صورتهای مالی نداشته باشد، میتوان با توجه به رویه حسابداری شرکت، کل مبلغ قبض را در سال دریافت قبض به هزینه منظور کرد. بنابراین صرف چند میلیون تومان بودن مبلغ، بهتنهایی ملاک نیست و باید اهمیت آن نسبت به وضعیت شرکت سنجیده شود.