با سلام
اگه هزینه ای در سامانه مودیان صورتحسابی واسش ارسال نشده باشه به هر علتی مثل قبوض گاز ،برق یا هزینه های ملزومات
طبق قانون اعتبار ارزش افزودش چون در سامانه مودیان ارسال نشده قابل استفاده نیس.
سوالم اینه الان این هزینه ها باید مثل قبل در معاملات فصلی اعلام بشه یا نه نیازی نیست؟و فقط صرف مدارک داشتن قابل پذیرش هست اگه در معاملات فصلی ارسال نشه؟

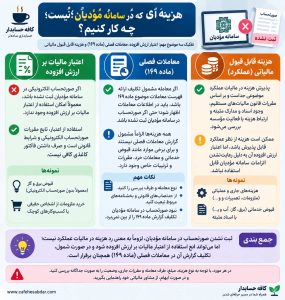
اگر معامله مشمول تکلیف ارائه فهرست معاملات موضوع ماده ۱۶۹ باشد، صرف ثبتنشدن صورتحساب در سامانه مؤدیان باعث حذف تکلیف گزارش آن نمیشود و باید حسب مقررات در اطلاعات معاملات مربوط درج شود. از طرف دیگر، پذیرش هزینه در مالیات عملکرد موضوعی جداست و با داشتن اسناد و مدارک مثبته و رعایت شرایط هزینه قابل قبول مالیاتی بررسی میشود.
در این موضوع ابتدا باید اعتبار مالیات بر ارزش افزوده را از هزینه قابل قبول مالیاتی و گزارش معاملات ماده ۱۶۹ تفکیک کنیم.
در مورد مالیات بر ارزش افزوده، اگر برای خرید کالا یا خدمت، صورتحساب الکترونیکی لازم در سامانه مؤدیان وجود نداشته باشد، امکان استفاده از اعتبار مالیاتی تابع مقررات صورتحساب الکترونیکی و شرایط قانونی مربوط است. بنابراین صرف داشتن فاکتور کاغذی الزاماً برای استفاده از اعتبار ارزش افزوده کافی نیست.
اما این موضوع بهتنهایی به این معنی نیست که اصل هزینه شرکت نیز غیرقابل قبول مالیاتی است. هزینه قابل قبول در مالیات عملکرد بر اساس مقررات قانون مالیاتهای مستقیم و وجود اسناد و مدارک مثبته، ارتباط هزینه با فعالیت مؤسسه و سایر شرایط قانونی بررسی میشود. بنابراین ممکن است یک هزینه از نظر عملکرد قابل رسیدگی و پذیرش باشد، ولی اعتبار ارزش افزوده آن به دلیل رعایتنشدن الزامات مربوط قابل استفاده نباشد.
در خصوص سؤال اصلی شما درباره معاملات فصلی نیز اگر معامله موردنظر طبق ماده ۱۶۹ و مقررات مربوط مشمول ارائه اطلاعات معاملات باشد، صرف اینکه فروشنده صورتحساب را در سامانه مؤدیان ثبت نکرده است، دلیل نمیشود شما نیز آن معامله را گزارش نکنید. باید اطلاعات آن حسب تکالیف مربوط در بخش اطلاعات معاملات اظهار شود.
البته همه پرداختها و هزینههای شرکت الزاماً مشمول گزارش یکسان در ماده ۱۶۹ نیستند و برای مواردی مانند قبوض خدماتی، معاملات خرد و سایر موارد دارای مقررات یا ترتیبات خاص باید نوع معامله جداگانه بررسی شود. بنابراین نمیتوان یک حکم واحد صادر کرد که هر هزینهای که در سامانه مؤدیان نیست حتماً باید به همان شکل در معاملات فصلی وارد شود.
نتیجه کاربردی
برای هر هزینه سه سؤال جداگانه بپرسید:
۱. آیا اعتبار ارزش افزوده آن قابل استفاده است؟بر اساس مقررات ارزش افزوده و صورتحساب الکترونیکی بررسی شود.
۲. آیا مشمول گزارش معاملات ماده ۱۶۹ است؟اگر مشمول باشد، نبودن آن در سامانه مؤدیان بهتنهایی تکلیف گزارش را از بین نمیبرد.
۳. آیا هزینه در مالیات عملکرد قابل قبول است؟این موضوع جداگانه بر اساس ماهیت هزینه، ارتباط با فعالیت و اسناد و مدارک مثبته بررسی میشود.
یک نکته هم درباره عبارت کاربر دارم: من در پاسخ نهایی بهتر میدانم نگوییم «هر هزینهای که در سامانه مؤدیان نیست، اعتبار ارزش افزودهاش قطعاً قابل استفاده نیست»؛ چون نوع صورتحساب، دوره زمانی و مقررات خاص برخی هزینهها میتواند در نتیجه اثر داشته باشد. بهتر است همان عبارت «تابع شرایط قانونی اعتبار مالیاتی است» را استفاده کنیم.
برای این سؤال هم به نظرم اینفوگرافیک سهشاخه خیلی مفید است: «ارزش افزوده / ماده ۱۶۹ / هزینه قابل قبول». این دقیقاً از آن سؤالهایی است که تصویر میتواند جلوی اشتباه گرفتن این سه مفهوم را بگیرد.