در بسیاری از شرکتها بخشی از معاملات با ارزهایی مانند دلار، یورو یا درهم انجام میشود. خرید کالا از فروشنده خارجی، فروش صادراتی، دریافت تسهیلات ارزی، نگهداری ارز در حساب بانکی یا ایجاد مطالبات و بدهیهای ارزی، نمونههایی از این معاملات هستند.
وجود یک معامله ارزی به این معناست که حسابدار علاوه بر مبلغ ارز، باید ارزش آن را بر مبنای واحد پول عملیاتی واحد تجاری نیز تعیین و در حسابها ثبت کند. اگر نرخ ارز از زمان انجام معامله تا پایان دوره مالی یا زمان تسویه تغییر کند، ممکن است ارزش ریالی دارایی یا بدهی ارزی نیز تغییر کرده و در نتیجه سود یا زیان تسعیر ارز ایجاد شود.
برای حسابداری صحیح معاملات ارزی، سه موضوع اهمیت ویژهای دارد:
نرخ ارز مناسب، تشخیص اقلام پولی و غیرپولی و زمان شناسایی تفاوت تسعیر.
در این مقاله از کافه حسابدار، تسعیر ارز را از ابتدا و با مثالهای عددی بررسی میکنیم.
تسعیر ارز چیست؟
در استاندارد حسابداری شماره ۱۶، تسعیر فرایندی است که طی آن اطلاعات مالی مبتنی بر ارز بر حسب واحد پول گزارشگری بیان میشود. این مفهوم هم گزارش معاملات منفرد ارزی و هم در سطح گستردهتر، تسعیر صورتهای مالی تهیهشده به یک واحد پول دیگر را دربرمیگیرد.
در این مقاله تمرکز ما بر معاملات و مانده حسابهای ارزی است.
به زبان ساده، تسعیر ارز یعنی تعیین ارزش یک معامله، دارایی یا بدهی ارزی بر مبنای واحد پول مورد استفاده در حسابداری و گزارشگری واحد تجاری.
فرض کنید یک شرکت ۱۰ هزار یورو بدهکار است. اگر نرخ یورو در تاریخ ایجاد بدهی ۷۰۰ هزار ریال باشد، ارزش اولیه بدهی برابر است با:
۱۰,۰۰۰ × ۷۰۰,۰۰۰ = ۷,۰۰۰,۰۰۰,۰۰۰ ریال
اگر شرکت هنوز بدهی را پرداخت نکرده باشد و نرخ یورو در پایان سال به ۸۰۰ هزار ریال برسد، تعداد یوروهای بدهی تغییر نکرده است؛ شرکت همچنان ۱۰ هزار یورو بدهکار است.
اما ارزش ریالی این بدهی اکنون:
۱۰,۰۰۰ × ۸۰۰,۰۰۰ = ۸,۰۰۰,۰۰۰,۰۰۰ ریال
است.
این تغییر ارزش ریالی همان نقطهای است که موضوع تسعیر ارز و سود یا زیان ناشی از آن مطرح میشود.
واحد پول عملیاتی چیست؟
برای درک تسعیر ارز باید ابتدا با مفهوم «واحد پول عملیاتی» آشنا شویم.
واحد پول عملیاتی، واحد پول محیط اقتصادی اصلی است که واحد تجاری در آن فعالیت میکند. استاندارد شماره ۱۶ برای تعیین آن عواملی مانند واحد پول تعیین و تسویه قیمت فروش، مواد، دستمزد و سایر مخارج اصلی را مورد توجه قرار میدهد.
در مقابل، طبق استاندارد، ارز هر واحد پولی غیر از واحد پول عملیاتی واحد تجاری است.
بنابراین ارزی بودن یک معامله الزاماً فقط به دلار یا یورو بودن آن مربوط نیست؛ بلکه موضوع باید نسبت به واحد پول عملیاتی همان واحد تجاری سنجیده شود.
تفاوت تسعیر ارز با تبدیل ارز چیست؟
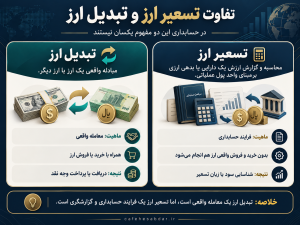
«تسعیر ارز» و «تبدیل ارز» گاهی به جای یکدیگر استفاده میشوند، اما از نظر حسابداری یک مفهوم نیستند.
تبدیل ارز معمولاً به یک معامله واقعی مربوط است؛ مثلاً شرکت ۱۰ هزار دلار خود را به بانک یا صرافی بفروشد و در مقابل ریال دریافت کند.
اما در تسعیر ارز ممکن است هیچ ارز واقعی خرید یا فروش نشود. حسابدار صرفاً ارزش یک دارایی یا بدهی ارزی را بر اساس نرخ مربوط مجدداً اندازهگیری میکند.
برای مثال، اگر شرکت در پایان سال ۵ هزار دلار در حساب بانکی خود داشته باشد، برای تسعیر این موجودی لازم نیست دلارها را بفروشد. موجودی همچنان ۵ هزار دلار است اما ارزش آن در صورتهای مالی بر اساس نرخ مربوط به پایان دوره تعیین میشود.
پس بهطور خلاصه:
| مفهوم | ماهیت |
|---|---|
| تبدیل ارز | مبادله واقعی یک ارز با ارز دیگر |
| تسعیر ارز | اندازهگیری و گزارش مبلغ ارزی بر مبنای واحد پول مربوط |
معامله ارزی چیست؟
معامله ارزی، معاملهای است که مبلغ آن بر حسب ارز تعیین شده باشد یا تسویه آن بر حسب ارز انجام شود.
مطابق استاندارد حسابداری شماره ۱۶، نمونههای معامله ارزی شامل خرید یا فروش کالا و خدمات با قیمت ارزی، استقراض یا اعطای تسهیلات ارزی و تحصیل یا واگذاری داراییها یا ایجاد و تسویه بدهیهایی است که مبلغ آنها بر حسب ارز تعیین میشود.
برای مثال، اگر یک شرکت ایرانی دستگاهی به مبلغ ۲۰ هزار یورو خریداری کند و قرار باشد سه ماه بعد وجه آن را بپردازد، یک معامله ارزی شکل گرفته است.
معامله ارزی در زمان شناخت اولیه با چه نرخی ثبت میشود؟
طبق استاندارد حسابداری شماره ۱۶، معامله ارزی هنگام شناخت اولیه باید به واحد پول عملیاتی و بر اساس نرخ ارز در تاریخ معامله ثبت شود.
تاریخ معامله، تاریخی است که معامله برای نخستین بار شرایط شناخت طبق استانداردهای حسابداری را احراز میکند.
در مواردی که تعداد معاملات زیاد باشد، میتوان از نرخی استفاده کرد که تقریب مناسبی از نرخ واقعی معاملات باشد؛ برای مثال نرخ میانگین هفتگی یا ماهانه. با این حال اگر نوسانات نرخ ارز قابل توجه باشد، استفاده از نرخ میانگین مناسب نیست.
اقلام پولی و غیرپولی؛ مهمترین مفهوم در تسعیر ارز
شاید مهمترین سؤال قبل از انجام هرگونه تسعیر این باشد:
آیا حساب موردنظر یک قلم پولی است یا غیرپولی؟
زیرا ارزی بودن یک حساب به تنهایی به معنای لزوم تسعیر آن در پایان دوره نیست.
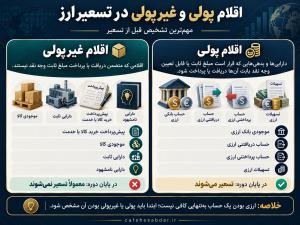
اقلام پولی چیست؟
طبق استاندارد شماره ۱۶، اقلام پولی شامل واحدهای پول نگهداریشده و داراییها و بدهیهایی هستند که قرار است تعداد ثابت یا قابل تعیینی از واحد پول بابت آنها دریافت یا پرداخت شود.
از نمونههای متداول میتوان به موارد زیر اشاره کرد:
- موجودی نقد و حساب بانکی ارزی؛
- حسابها و اسناد دریافتنی ارزی؛
- حسابها و اسناد پرداختنی ارزی؛
- تسهیلات مالی ارزی؛
- سایر مطالبات و بدهیهایی که با مبلغ معین وجه نقد تسویه میشوند.
اگر شرکتی ۱۰ هزار دلار از مشتری خارجی طلب داشته باشد، با یک دارایی پولی ارزی مواجه است.
اگر همان شرکت ۱۰ هزار دلار به فروشنده بدهکار باشد، این حساب یک بدهی پولی ارزی است.
اقلام غیرپولی چیست؟
ویژگی اصلی قلم غیرپولی این است که حق دریافت یا تعهد تحویل تعداد ثابت یا قابل تعیینی از واحد پول وجود ندارد.
استاندارد شماره ۱۶، پیشپرداخت و پیشدریافت کالا و خدمات، سرقفلی، داراییهای نامشهود، موجودی مواد و کالا و داراییهای ثابت مشهود را از نمونههای اقلام غیرپولی ذکر میکند.
مثلاً اگر شرکت ۱۰ هزار دلار بابت خرید یک دستگاه بهطور کامل پیشپرداخت کرده باشد، پس از پرداخت وجه دیگر حق دریافت ۱۰ هزار دلار از فروشنده ندارد؛ بلکه حق دریافت دستگاه را دارد.
به همین دلیل، این پیشپرداخت در حالت معمول یک قلم غیرپولی است.
کدام اقلام ارزی در پایان دوره تسعیر میشوند؟
استاندارد شماره ۱۶ برای پایان هر دوره گزارشگری سه قاعده اصلی تعیین کرده است:
| نوع قلم | نرخ مورد استفاده |
|---|---|
| اقلام پولی ارزی | نرخ ارز در پایان دوره |
| اقلام غیرپولی مبتنی بر بهای تمامشده | نرخ ارز تاریخ معامله |
| اقلام غیرپولی اندازهگیریشده به ارزش منصفانه | نرخ ارز تاریخ اندازهگیری ارزش منصفانه |
بنابراین میتوان چند حساب رایج را اینگونه طبقهبندی کرد:
| حساب | ماهیت | تسعیر پایان دوره؟ |
|---|---|---|
| حساب بانکی ارزی | پولی | بله |
| حساب دریافتنی ارزی | پولی | بله |
| حساب پرداختنی ارزی | پولی | بله |
| تسهیلات ارزی | پولی | بله |
| پیشپرداخت خرید کالا یا خدمت | غیرپولی | معمولاً خیر |
| موجودی کالا مبتنی بر بهای تمامشده | غیرپولی | خیر |
| دارایی ثابت مبتنی بر بهای تمامشده | غیرپولی | خیر |
در صورت وجود چند نرخ ارز، کدام نرخ را استفاده کنیم؟
این سؤال در اقتصادهایی که برای یک ارز چند نرخ متفاوت وجود دارد اهمیت زیادی دارد.
استاندارد حسابداری شماره ۱۶ مقرر میکند در صورت وجود نرخهای متعدد، نرخی مورد استفاده قرار گیرد که جریانهای نقدی آتی ناشی از معامله یا مانده حساب، اگر در تاریخ اندازهگیری تسویه شود، بتواند بر حسب آن نرخ تسویه شود.
بنابراین انتخاب نرخ نباید صرفاً بر اساس ارزانتر یا گرانتر بودن یک نرخ یا استفاده همیشگی شرکت از یک نرخ مشخص انجام شود.
باید بررسی شود که دارایی واقعاً با چه نرخی قابل وصول و بدهی با چه نرخی قابل تسویه است.
جزئیات مقررات مالیاتی و نرخهای مورد قبول سازمان امور مالیاتی را بهطور مستقل در مقاله «راهنمای دستورالعمل تسعیر ارز ۱۴۰۵» بررسی خواهیم کرد.
سود و زیان تسعیر ارز چگونه ایجاد میشود؟
اگر نرخ مورد استفاده برای تسعیر یک قلم پولی با نرخی که قبلاً آن قلم بر اساس آن ثبت شده متفاوت باشد، تفاوت تسعیر ایجاد میشود.
قاعده عمومی بسیار ساده است:
| وضعیت | افزایش نرخ ارز | کاهش نرخ ارز |
|---|---|---|
| دارایی ارزی | سود | زیان |
| بدهی ارزی | زیان | سود |
فرض کنید شرکت ۵ هزار دلار از مشتری طلب دارد و طلب در زمانی ثبت شده که نرخ هر دلار ۶۰۰ هزار ریال بوده است.
ارزش اولیه طلب:
۵,۰۰۰ × ۶۰۰,۰۰۰ = ۳,۰۰۰,۰۰۰,۰۰۰ ریال
اگر در پایان سال نرخ دلار به ۷۰۰ هزار ریال برسد:
۵,۰۰۰ × ۷۰۰,۰۰۰ = ۳,۵۰۰,۰۰۰,۰۰۰ ریال
بنابراین ۵۰۰ میلیون ریال سود تسعیر ایجاد میشود.
ثبت حسابداری:
حساب دریافتنی ارزی ۵۰۰,۰۰۰,۰۰۰ بدهکار
سود ناشی از تسعیر ارز ۵۰۰,۰۰۰,۰۰۰ بستانکار
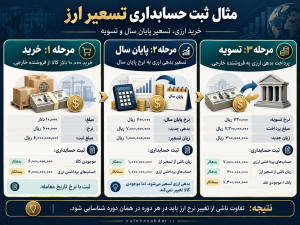
ثبت حسابداری تسعیر ارز با یک مثال کامل
فرض کنید شرکت در تاریخ ۱۵ شهریور کالایی به مبلغ ۱۰ هزار دلار خریداری کرده و قرار است مبلغ آن بعداً پرداخت شود.
نرخهای فرضی عبارتاند از:
| تاریخ | نرخ هر دلار |
|---|---|
| ۱۵ شهریور؛ تاریخ خرید | ۶۰۰,۰۰۰ ریال |
| پایان سال مالی | ۷۰۰,۰۰۰ ریال |
| ۱۵ اردیبهشت سال بعد؛ تاریخ پرداخت | ۷۳۰,۰۰۰ ریال |
مرحله اول: ثبت خرید
مبلغ اولیه خرید:
۱۰,۰۰۰ × ۶۰۰,۰۰۰ = ۶,۰۰۰,۰۰۰,۰۰۰ ریال
ثبت:
موجودی کالا ۶,۰۰۰,۰۰۰,۰۰۰ بدهکار
حسابهای پرداختنی ارزی ۶,۰۰۰,۰۰۰,۰۰۰ بستانکار
در این مرحله موجودی کالا یک قلم غیرپولی و حساب پرداختنی یک قلم پولی است.
مرحله دوم: تسعیر در پایان سال
ارزش بدهی در پایان سال:
۱۰,۰۰۰ × ۷۰۰,۰۰۰ = ۷,۰۰۰,۰۰۰,۰۰۰ ریال
مانده قبلی بدهی:
۶,۰۰۰,۰۰۰,۰۰۰ ریال
بنابراین:
۱,۰۰۰,۰۰۰,۰۰۰ ریال زیان تسعیر
ایجاد شده است.
ثبت:
زیان ناشی از تسعیر ارز ۱,۰۰۰,۰۰۰,۰۰۰ بدهکار
حسابهای پرداختنی ارزی ۱,۰۰۰,۰۰۰,۰۰۰ بستانکار
پس از ثبت، مانده بدهی شرکت ۷ میلیارد ریال خواهد بود.
اما موجودی کالا صرفاً به دلیل افزایش نرخ دلار از ۶ میلیارد به ۷ میلیارد ریال افزایش پیدا نمیکند؛ زیرا موجودی کالا یک قلم غیرپولی مبتنی بر بهای تمامشده است.
مرحله سوم: تسویه بدهی در سال بعد
در تاریخ پرداخت نرخ دلار ۷۳۰ هزار ریال است.
مبلغ پرداخت:
۱۰,۰۰۰ × ۷۳۰,۰۰۰ = ۷,۳۰۰,۰۰۰,۰۰۰ ریال
مانده بدهی در ابتدای سال جدید ۷ میلیارد ریال بوده است.
پس:
۳۰۰,۰۰۰,۰۰۰ ریال زیان تسعیر جدید
ایجاد میشود.
ثبت:
حسابهای پرداختنی ارزی ۷,۰۰۰,۰۰۰,۰۰۰ بدهکار
زیان ناشی از تسعیر ارز ۳۰۰,۰۰۰,۰۰۰ بدهکار
موجودی نقد و بانک ۷,۳۰۰,۰۰۰,۰۰۰ بستانکار
استاندارد شماره ۱۶ نیز تصریح میکند اگر معامله در دوره مالی بعد تسویه شود، تفاوت تسعیر هر دوره باید با توجه به تغییر نرخ در همان دوره تعیین شود.
تسعیر حساب بانکی ارزی
حساب بانکی ارزی یک قلم پولی است و مانده آن در پایان دوره باید تسعیر شود.
فرض کنید شرکت ۲۰ هزار دلار در حساب بانکی دارد و این مانده در دفاتر معادل نرخ ۶۰۰ هزار ریال ثبت شده است.
ارزش دفتری:
۱۲,۰۰۰,۰۰۰,۰۰۰ ریال
اگر نرخ پایان دوره ۷۰۰ هزار ریال باشد:
۱۴,۰۰۰,۰۰۰,۰۰۰ ریال
ارزش جدید حساب خواهد بود.
بنابراین ۲ میلیارد ریال سود تسعیر ایجاد میشود:
بانک ارزی ۲,۰۰۰,۰۰۰,۰۰۰ بدهکار
سود ناشی از تسعیر ارز ۲,۰۰۰,۰۰۰,۰۰۰ بستانکار
شرکت در این مثال هیچ دلاری نفروخته است؛ پس این مبلغ سود فروش ارز نیست، بلکه سود ناشی از تسعیر موجودی ارزی است.
مطالبات و بدهیهای ارزی
مطالبات و بدهیهایی که قرار است با مبلغ مشخصی وجه نقد تسویه شوند، از اقلام پولی محسوب میشوند.
بنابراین:
افزایش نرخ ارز برای طلب ارزی → معمولاً سود تسعیر
افزایش نرخ ارز برای بدهی ارزی → معمولاً زیان تسعیر
و در صورت کاهش نرخ، نتیجه برعکس خواهد بود.
آیا پیشپرداخت ارزی تسعیر میشود؟
یکی از اشتباهات رایج این است که هر پیشپرداخت ارزی در پایان سال مانند حساب دریافتنی ارزی تسعیر شود.
اما پیشپرداخت کالا یا خدمات در حالت معمول یک قلم غیرپولی است. استاندارد شماره ۱۶ نیز پیشپرداخت و پیشدریافت کالا و خدمات را در مثالهای اقلام غیرپولی قرار داده است.
فرض کنید شرکت برای خرید یک دستگاه مبلغ ۱۰ هزار دلار را زمانی پرداخت کرده که نرخ دلار ۶۰۰ هزار ریال بوده است.
مبلغ پیشپرداخت:
۶ میلیارد ریال
اگر در پایان سال نرخ دلار به ۷۵۰ هزار ریال برسد، شرکت دیگر طلب ۱۰ هزار دلار از فروشنده ندارد؛ بلکه حق دریافت دستگاه را دارد.
بنابراین صرف افزایش نرخ ارز موجب تبدیل ۶ میلیارد ریال پیشپرداخت به ۷.۵ میلیارد ریال نمیشود.
البته همیشه باید ماهیت واقعی قرارداد و نحوه تسویه بررسی شود؛ صرف عنوان حساب در دفتر کل تعیینکننده پولی یا غیرپولی بودن آن نیست.
آیا پیشدریافت ارزی تسعیر میشود؟
منطق مشابهی درباره پیشدریافت وجود دارد.
اگر واحد تجاری در مقابل مبلغ دریافتشده متعهد به تحویل کالا یا ارائه خدمت باشد، با یک تعهد غیرپولی مواجه است و صرف تغییر نرخ ارز الزاماً موجب تسعیر مجدد آن نمیشود.
اما اگر ماهیت قرارداد بهگونهای باشد که واحد تجاری متعهد به بازپرداخت مبلغ ثابت یا قابل تعیین وجه نقد باشد، ماهیت حساب باید مجدداً بررسی شود.
بنابراین محتوای اقتصادی معامله مهمتر از عنوان «پیشدریافت» یا «پیشپرداخت» است.
تسعیر ارز در خرید موجودی کالا و دارایی ثابت
فرض کنید یک دارایی یا کالا بهصورت نسیه و ارزی خریداری شده است.
دو حساب ایجاد میشود:
خود دارایی
و
بدهی ارزی به فروشنده
اگر دارایی بر مبنای بهای تمامشده اندازهگیری شود، معمولاً قلم غیرپولی است؛ اما بدهی به فروشنده که باید با وجه نقد تسویه شود، قلم پولی است.
بنابراین ممکن است بدهی در پایان سال تسعیر شود، بدون اینکه بهای دارایی صرفاً به دلیل تغییر نرخ ارز تغییر کند.
این تفکیک یکی از نکات مهم حسابداری معاملات ارزی است.
آیا تفاوت تسعیر بدهی خرید دارایی همیشه هزینه دوره است؟
قاعده عمومی این است که تفاوت تسعیر اقلام پولی در سود یا زیان دوره شناسایی شود. با این حال استاندارد شماره ۱۶ موارد خاصی را پیشبینی کرده است.
از جمله، تفاوت تسعیر بدهیهای ارزی مربوط به داراییهای واجد شرایط در صورت رعایت الزامات استاندارد حسابداری شماره ۱۳ میتواند در بهای تمامشده دارایی منظور شود.
استاندارد شماره ۱۶ همچنین برای بدهیهای ارزی مربوط به تحصیل یا ساخت دارایی در شرایط کاهش شدید ارزش ریال، در صورت احراز شرایط مقرر، قاعده خاصی دارد؛ از جمله کاهش حداقل ۲۰ درصدی ارزش ریال و نبود بدهی حفاظی.
این موارد استثنا هستند و نباید قاعده عمومی خرید دارایی را با آنها اشتباه گرفت.
تفاوت تسعیر پایان دوره با تفاوت هنگام تسویه
فرض کنید بدهی ۱۰ هزار دلاری شرکت:
در زمان خرید با نرخ ۶۰۰ هزار ریال ثبت شده؛
در پایان سال با نرخ ۷۰۰ هزار ریال تسعیر شده؛
و در سال بعد با نرخ ۷۵۰ هزار ریال پرداخت میشود.
نتیجه:
| بازه | تفاوت |
|---|---|
| تاریخ خرید تا پایان سال | ۱ میلیارد ریال زیان |
| پایان سال تا تاریخ پرداخت | ۵۰۰ میلیون ریال زیان |
| مجموع تغییر از خرید تا تسویه | ۱.۵ میلیارد ریال |
کل ۱.۵ میلیارد ریال نباید هنگام پرداخت به یکباره به سال دوم منتقل شود.
اثر مربوط به هر دوره باید در همان دوره شناسایی شود.
اشتباهات رایج در حسابداری تسعیر ارز
بخش قابل توجهی از خطاهای تسعیر با چند کنترل ساده قابل پیشگیری است:
- تسعیر همه حسابهای ارزی بدون تشخیص پولی یا غیرپولی بودن؛
- تسعیر مجدد پیشپرداخت کالا و خدمات مانند یک طلب نقدی؛
- عدم تسعیر حساب بانکی، دریافتنی یا پرداختنی ارزی در پایان دوره؛
- ثبت کل اختلاف نرخ ارز فقط در زمان تسویه؛
- افزایش بهای موجودی کالا یا دارایی ثابت صرفاً به دلیل افزایش بدهی ارزی؛
- اشتباه گرفتن سود فروش ارز با سود تسعیر ارز؛
- استفاده مکانیکی از یک نرخ برای همه حسابها بدون بررسی نرخ قابل اعمال برای تسویه؛
- تشخیص سود یا زیان بدون توجه به اینکه قلم موردنظر دارایی است یا بدهی.
یک کنترل عملی خوب این است که حسابدار برای هر مانده ارزی چهار سؤال را پاسخ دهد:
این حساب دارایی است یا بدهی؟
پولی است یا غیرپولی؟
با چه نرخی در دفاتر ثبت شده است؟
اگر امروز تسویه شود، نرخ قابل اعمال آن چیست؟
تسعیر ارز از نظر مالیاتی
حسابداری و مالیات تسعیر ارز را نباید با یکدیگر یکی دانست.
استانداردهای حسابداری تعیین میکنند یک معامله یا مانده ارزی چگونه در صورتهای مالی شناسایی و اندازهگیری شود؛ اما اینکه سود حاصل از تسعیر مشمول مالیات باشد یا زیان تسعیر به عنوان هزینه قابل قبول مالیاتی پذیرفته شود، تابع مقررات مالیاتی است.
دستورالعمل تسعیر ارز ۱۴۰۵؛ متن کامل بخشنامه شماره ۲۰۰/۱۴۰۵/۳۷
راهنمای دستورالعمل تسعیر ارز ۱۴۰۵؛ نرخ تسعیر، مالیات سود و زیان و تکالیف مؤدیان
جمعبندی
برای حسابداری صحیح تسعیر ارز، مهمترین کار این نیست که صرفاً نرخ ارز پایان سال را پیدا کنیم.
ابتدا باید ماهیت حساب مشخص شود.
اگر قلم پولی باشد، مانند حساب بانکی ارزی، دریافتنی، پرداختنی یا تسهیلات ارزی، مانده آن در پایان دوره بر اساس نرخ ارز پایان دوره تسعیر میشود.
اگر قلم غیرپولی و مبتنی بر بهای تمامشده باشد، مانند موجودی کالا، دارایی ثابت یا پیشپرداخت کالا و خدمات، صرف تغییر نرخ ارز موجب تسعیر مجدد آن نمیشود.
پس فرآیند تسعیر را میتوان به شکل زیر به خاطر سپرد:
معامله ارزی → ثبت اولیه → تشخیص پولی یا غیرپولی → تعیین نرخ مناسب → تسعیر پایان دوره → شناسایی سود یا زیان
سوالات متداول درباره تسعیر ارز
آیا موجودی دلار و یورو در حساب بانکی در پایان سال تسعیر میشود؟
بله. موجودی نقد و بانک ارزی قلم پولی است و در پایان دوره باید بر اساس نرخ ارز پایان دوره تسعیر شود.
آیا حساب دریافتنی ارزی تسعیر میشود؟
بله، اگر شرکت حق دریافت تعداد ثابت یا قابل تعیینی از واحد پول را داشته باشد، حساب دریافتنی یک قلم پولی است.
آیا بدهی ارزی فروشنده تسعیر میشود؟
بله. اگر بدهی باید با مبلغ مشخص وجه نقد تسویه شود، قلم پولی است و در پایان دوره تسعیر میشود.
آیا پیشپرداخت ارزی تسعیر میشود؟
در حالت معمول، پیشپرداخت کالا یا خدمات یک قلم غیرپولی است و صرف تغییر نرخ ارز موجب تسعیر آن نمیشود. ماهیت قرارداد و حق واقعی واحد تجاری باید بررسی شود.
آیا موجودی کالا خریداریشده با ارز در پایان سال تسعیر میشود؟
اگر موجودی کالا بر مبنای بهای تمامشده اندازهگیری شده باشد، صرف تغییر نرخ ارز باعث تسعیر مجدد بهای آن نمیشود؛ ولی بدهی ارزی مربوط به خرید، در صورت تسویهنشدن، یک قلم پولی است.
افزایش نرخ ارز سود است یا زیان؟
برای دارایی ارزی معمولاً افزایش نرخ موجب سود و برای بدهی ارزی معمولاً موجب زیان میشود. در کاهش نرخ ارز، نتیجه معمولاً برعکس است.
آیا سود تسعیر ارز همان سود فروش ارز است؟
خیر. سود تسعیر ممکن است بدون فروش واقعی ارز و صرفاً بر اثر تغییر ارزش یک مانده پولی ارزی ایجاد شود.
اگر چند نرخ برای ارز وجود داشته باشد کدام نرخ را استفاده کنیم؟
طبق استاندارد شماره ۱۶، باید نرخی مورد استفاده قرار گیرد که جریان نقدی ناشی از معامله یا مانده حساب، در صورت تسویه در تاریخ اندازهگیری، بتواند بر حسب آن نرخ تسویه شود.
آیا سود و زیان تسعیر ارز از نظر مالیاتی نیز دقیقاً به همین شکل پذیرفته میشود؟
لزومی ندارد. نحوه شناسایی حسابداری و نحوه برخورد مالیاتی دو موضوع جداگانه است و مقررات مالیاتی باید مستقل بررسی شود.