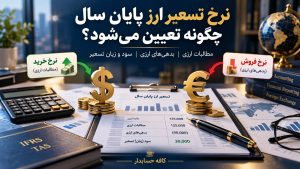
برای تعیین نرخ تسعیر ارز نمیتوان یک نرخ واحد را برای همه معاملات و ماندههای ارزی در نظر گرفت. ابتدا باید مشخص شود حساب موردنظر پولی یا غیرپولی است و سپس نحوه تسویه آن بررسی شود.
اقلام پولی مانند حساب بانکی ارزی، مطالبات، بدهیها و تسهیلات ارزی در پایان دوره باید تسعیر شوند. در مقابل، اقلام غیرپولی مانند موجودی کالا، دارایی ثابت و برخی پیشپرداختها صرفاً به دلیل تغییر نرخ ارز مجدداً تسعیر نمیشوند.
در صورتی که برای یک معامله نرخ الزامآوری از سوی مراجع ذیصلاح تعیین شده باشد، همان نرخ باید مورد توجه قرار گیرد. اگر چنین نرخی وجود نداشته باشد، اسناد و مدارک واقعی تأمین، واگذاری یا تسویه ارز اهمیت دارد و در شرایط مقرر دستورالعمل تسعیر ارز ۱۴۰۵، نرخهای مرکز مبادله ارز و طلای ایران مورد استفاده قرار میگیرد.
در مواردی که نرخ مرکز مبادله ملاک باشد، برای مطالبات ارزی نرخ خرید و برای بدهیهای ارزی نرخ فروش مورد توجه قرار میگیرد.
از نظر مالیاتی نیز سود و زیان تسعیر حکم یکسانی ندارند. سود تسعیر ارز اصولاً درآمد محسوب میشود، مگر اینکه قانون برای آن معافیت، عدم شمول یا نرخ صفر در نظر گرفته باشد. زیان تسعیر ارز نیز در صورت رعایت شرایط قانونی، اصول حسابداری، یکنواختی روش و وجود اسناد کافی میتواند هزینه قابل قبول مالیاتی باشد.
همچنین از ۷ اردیبهشت ۱۴۰۶ تکالیف مربوط به اعلام سود و زیان تسعیر ارز در کارپوشه تجاری اهمیت ویژهای پیدا میکند.
برای مطالعه کاملتر:
آموزش مفاهیم و ثبت حسابداری: «تسعیر ارز چیست؟ آموزش کامل تسعیر ارز در حسابداری»
اصل مقرره: «متن کامل دستورالعمل تسعیر ارز ۱۴۰۵ – شماره ۲۰۰/۱۴۰۵/۳۷»
تحلیل مالیاتی و اجرایی: «راهنمای دستورالعمل تسعیر ارز ۱۴۰۵»